كم تبلغ تكلفة إنتاج بلوك AAC لكل متر مكعب؟
تكلفة إنتاج كتل AAC لكل متر مكعب هي إجمالي تكلفة إنتاج الكتل المطابقة للمواصفات مقسومًا على حجمها القابل للبيع. لا يوجد رقم عام موثوق يصلح للجميع؛ إذ يمكن أن تؤثر أسعار المواد الخام وتكاليف البخار والكهرباء والعمالة والإنتاج الفعلي والكتل المرفوضة في النتيجة. ويبدأ التقدير المفيد من أسعار المدخلات المحلية وحجم إنتاج محدد، لا من رقم الطاقة الإنتاجية الذي يورده مورد المعدات وحده.
يكتسب هذا الفرق أهمية عندما يبدو المصنع المقترح ميسور التكلفة على الورق، لكنه يضطر إلى العمل بأقل من طاقته المقدرة أثناء التشغيل الأولي أو في فترات ضعف الطلب. عندها يجب تغطية النفقات الثابتة من عدد أقل من الأمتار المكعبة. وقبل مقارنة خطوط الإنتاج أو تحديد أسعار الكتل، احسب تكلفة التشغيل النقدية وتكلفة التصنيع الكاملة وفق الافتراضات نفسها.
حدّد المقصود بالمتر المكعب قبل حساب التكلفة
استخدم حجم الكتل النهائية التي تستوفي متطلبات الجودة في المصنع والمتاحة للبيع بوصفه المقام في الحساب. فحجم الكعكة الإجمالي، وحجم الحمولة داخل الأوتوكلاف، وحجم الكتل القابلة للبيع ليست مقاييس متكافئة. إذ تقلل خسائر القطع والحواف التالفة والكسر أثناء المناولة والدفعات المرفوضة الكمية التي يمكن تحميلها تكاليف الإنتاج.
التكلفة لكل متر مكعب قابل للبيع = إجمالي تكاليف الإنتاج للفترة ÷ حجم المنتج النهائي القابل للبيع للفترة نفسها.
اختر شهرًا أو فترة تشغيلية أخرى تمثل التشغيل المعتاد. أدرج تكاليف الفترة وإنتاجها معًا، وتأكد من معالجة تغيرات المخزون باتساق. فعلى سبيل المثال، لا ينبغي تحميل إنتاج الشهر بكامل تكلفة المواد المشتراة التي لا تزال في المخزن؛ بل استخدم الكمية المستهلكة فعليًا. وبالمثل، لا تُحتسب الكتل التي لا تزال قيد التصنيع عند نهاية الفترة ضمن المنتج النهائي القابل للبيع.
لإعداد تقدير أولي، أنشئ ميزانًا للمواد والطاقة وفق كثافة الكتل وأبعادها والتركيبة وجدول تشغيل المصنع المقترح. ولا يمكن تطبيق هذه الافتراضات بالتبادل على مختلف المنتجات؛ إذ قد يؤدي تغيير الكثافة أو تركيب المواد الخام إلى تغيير استهلاك المواد وأداء الأوتوكلاف معًا.
عناصر التكلفة المهمة
قد تكون التعبئة والتخزين والتسليم ومصروفات البيع والضرائب كبيرة، لكنها لا تُعد دائمًا جزءًا من تكلفة الإنتاج في المصنع. أظهرها منفصلة عند احتساب السعر المطلوب في موقع العميل. فهذا يمنع مقارنة تكلفة تصنيع عند باب المصنع بسعر بيع يشمل التوصيل.
تبدأ تكلفة المواد الخام من التركيبة، لا من سعر الشراء
اضرب الكمية المستهلكة من كل مكوّن في تكلفة وحدته عند وصوله إلى المصنع. أدرج تكاليف النقل إلى المصنع والمناولة المنطبقة إذا لم تكن مشمولة بالفعل في السعر المعروض. وبالنسبة إلى المواد السائبة، قارن الأسعار على أساس رطوبة موحد؛ فالدفع مقابل الرمل الرطب كما تم تسليمه يختلف عن الدفع مقابل المواد الصلبة الجافة اللازمة للخلطة.
لا يمكن اعتبار الرمل المحلي والرماد المتطاير بديلين متطابقين تلقائيًا عند معدل الاستهلاك نفسه. فخصائصهما الفيزيائية والكيميائية تؤثر في التحضير وتصميم الخلطة. كما تؤثر تفاعلية الجير وخصائص الأسمنت في عملية الإنتاج. وقد تؤدي المدخلات الأرخص إلى زيادة التكلفة الإجمالية إذا تطلبت معالجة إضافية، أو غيرت الحاجة إلى المواد الرابطة، أو تسببت في عدم استقرار الجودة.
اطلب تقديرًا للاستهلاك يستند إلى مواد محلية تمثيلية والمنتج المقصود. وإلى أن يتم التحقق من صلاحية التركيبة، تعامل مع هذا التقدير على أنه افتراض لا نتيجة تشغيل مضمونة. أدرج المواد المفقودة أثناء التحضير والجرعات والقطع والمناولة؛ واحتسب الطين المعاد تدويره أو قصاصات القطع وفق ما يمكن للعملية إعادة استخدامه فعليًا.
يجب تقدير البخار والكهرباء كلٌّ على حدة
يُعد التعقيم بالأوتوكلاف من الاعتبارات الرئيسية للطاقة، لكن لا يمكن حساب فاتورة الوقود بدقة بالاستناد إلى الأوتوكلاف وحده. فكفاءة الغلاية وفواقد توزيع البخار واستعادة المكثفات ومدى الاستفادة من الحمولة ودورة المعالجة تؤثر جميعها في استهلاك الوقود. سعّر الوقود بالوحدة التي يستخدمها المورد، ثم حوّل الاستهلاك المتوقع إلى تكلفة لكل فترة تشغيلية.
لا تقتصر الكهرباء على خط القطع. فبحسب تكوين المصنع، قد تشمل تحضير المواد الخام ومناولة الطين والخلط والنقل والهواء المضغوط ومضخات المياه والأنظمة المساعدة. اطلب قائمة بالأحمال توضح القدرة المركبة ووقت التشغيل المتوقع؛ فالقدرة المركبة للمحركات لا تعادل استهلاك الطاقة المستمر.
ينبغي أن تغطي تكلفة المياه الإمداد وأي معالجة لازمة للغلاية أو للعملية. وعند إعادة استخدام المكثفات أو مياه العملية، احتسب الوفورات الواقعية إلى جانب المعدات والمعالجة والضخ اللازمة لتحقيقها. وتجنب افتراض إمكانية استعادة كل المياه أو الحرارة.
الطاقة الإنتاجية الواردة في عرض السعر لا تعادل الإنتاج القابل للبيع
تعتمد الطاقة السنوية المعلنة لخط الإنتاج عادةً على جدول تشغيل ومواصفات منتج محددين. حوّل هذا الرقم إلى حجم مخطط قابل للبيع باستخدام أيام العمل والورديات وفترات التوقف المتوقعة ومزيج المنتجات ومعدل الإنتاج المطابق للجودة لديك. وتأكد مما إذا كانت الطاقة الإنتاجية المعروضة تشير إلى إجمالي الإنتاج أم إلى الكتل النهائية بعد احتساب الفاقد.
يؤثر هذا الفرق في التكاليف المتغيرة والثابتة معًا. فالمواد والطاقة تزدادان عمومًا مع الإنتاج، رغم استمرار بعض أحمال المرافق عند انخفاض الإنتاج. وقد لا تنخفض رواتب الحد الأدنى لطاقم التشغيل والتأمين والنفقات العامة للموقع والإهلاك بالتناسب نفسه. لذلك قد ترتفع تكلفة المتر المكعب ارتفاعًا كبيرًا عند تشغيل المصنع بأقل من الحمل المستهدف، حتى إذا لم تتغير تركيبة الخلطة.
أعد ميزانيتين على الأقل: واحدة لمعدل التشغيل المتوقع بعد استقراره، وأخرى لفترة انخفاض الإنتاج. وفي كل منهما، أعد حساب التكاليف التي تتغير مع الإنتاج، مع الإبقاء على التكاليف الثابتة التي ستظل مستحقة. ويُظهر ذلك أثر التوقف أو تباطؤ المبيعات قبل اتخاذ قرار بشأن الطاقة الإنتاجية.
أعد تقديرًا للتكلفة يمكن التحقق منه
- حدّد أساس الإنتاج. عرّف كثافة الكتل وأبعادها وساعات التشغيل وحجم الإنتاج المخطط والنسبة المتوقعة لاجتياز الفحص. وبيّن ما إذا كان قياس الإنتاج يتم قبل التعبئة أم بعدها.
- احسب أسعار المواد عند المصنع. احصل على عروض أسعار محلية لكل مكوّن مقترح، بما في ذلك النقل والمناولة. واستخدم كميات الاستهلاك الخاصة بالمنتج المحدد بدلًا من وصفة AAC عامة.
- قدّر المرافق لكل نظام على حدة. احسب وقود الغلاية والكهرباء والمياه والمعالجة كلًّا على حدة. ووثّق التعريفات ومواصفات الوقود ووقت التشغيل وأي افتراضات بشأن استعادة الحرارة أو المياه.
- أضف تكاليف طاقم التشغيل والصيانة. طابق خطة التوظيف مع جدول الورديات الفعلي. وأدرج الصيانة الدورية وأسلاك القطع، حيثما ينطبق ذلك، وقطع التآكل ومخصصات الإصلاح المتوقعة.
- وزّع التكاليف الثابتة والرأسمالية. أضف النفقات العامة للإنتاج والإهلاك للوصول إلى تكلفة التصنيع الكاملة. وأظهر التمويل بصورة منفصلة إذا كان الغرض مقارنة هياكل الاستثمار أو الاحتياجات النقدية.
- اقسم على الحجم القابل للبيع. تحقق من أن جميع المدخلات تغطي الفترة نفسها التي يغطيها الإنتاج النهائي. ثم أضف التعبئة والتوزيع منفصلين إذا كان القرار يتعلق بتكلفة التسليم.
احتفظ بالحساب في ورقة عمل قابلة للتحديث، بدلًا من اختزاله في رقم واحد معروض. وسجّل لكل مدخل رئيسي وحدته وكميته وسعره ومصدره وافتراضه. وعندما يغيّر مقترح المعدات عدد الورديات أو تخطيط المصنع، يمكن تحديث هذه البنود دون إعادة بناء التقدير من البداية.
اختبر الافتراضات الأرجح تأثيرًا في القرار
يصبح تقدير التكلفة أكثر فائدة عندما يوضح نقاط ضعفه. أعد حسابه باستخدام أسعار بديلة للوقود والمواد المحلية ومستويات الاستفادة من الطاقة الإنتاجية. غيّر افتراضًا واحدًا في كل مرة أولًا لتتضح النتيجة؛ ثم اجمع الظروف غير المواتية لفهم أثرها في التدفق النقدي.
يستحق معدل الإنتاج المطابق للجودة اهتمامًا خاصًا. فإذا استهلكت الدفعة مواد وبخارًا، لكن تعذر بيع بعض الكتل، تبقى تكاليفها ضمن البسط بينما ينخفض الحجم القابل للبيع. راجع المخصص المقترح لتلف القطع وعيوب المعالجة والكسر أثناء المناولة والمنتجات المرفوضة خلال بدء التشغيل. ولا تحتسب المواد المستصلحة على أنها مستعادة بالكامل ما لم تتمكن العملية من إعادتها إلى الإنتاج دون فاقد أو تكلفة إضافية.
كما يؤثر مزيج المنتجات. فقد تغير أحجام الكتل المختلفة أنماط القطع ومتطلبات التعبئة وفاقد المناولة. وينبغي للمصنع الذي ينتج عدة منتجات أن يحسب تكلفة منفصلة عندما يختلف استهلاك المواد أو وقت المعالجة اختلافًا جوهريًا، بدلًا من تخصيص متوسط التكلفة نفسه لكل منتج.
قارن عروض المعدات على أساس التكلفة نفسه
لا يعني أقل عرض سعر للمعدات بالضرورة أقل تكلفة لكل متر مكعب. قارن العروض باستخدام المواد المحلية ومواصفات الكتل وجدول العمل وأسعار المرافق وافتراضات الحجم القابل للبيع نفسها. واطلب توضيحًا دقيقًا لنطاق ما تتضمنه كل حزمة توريد؛ فقد تُعرض تحضيرات المواد الخام وأنظمة الغلاية والبخار والأوتوكلافات ومعدات القطع والمناولة وأنظمة التحكم والتركيب والتشغيل الأولي بصورة منفصلة.
اطلب من الموردين تحديد أرقام الاستهلاك التقديرية لأغراض التصميم، والأرقام التي تعتمد على اختبار المواد، وظروف التشغيل التي تستند إليها الطاقة الإنتاجية المعلنة. كما ينبغي أن يميز العرض المفيد بين الحمل الكهربائي الموصول والاستهلاك المتوقع، وأن يوضح افتراضات التوظيف التي يستند إليها تقدير العمالة.
تؤثر ترتيبات التصدير أيضًا في ميزانية المشروع المركب. وضّح التعبئة والشحن ورسوم الاستيراد والأعمال المدنية المحلية والمرافق ومسؤوليات التركيب وقطع الغيار، بدلًا من اعتبار سعر الآلة كامل الاستثمار. وقد تظهر عبارة «خبرة تصدير آلات الكتل لدى Ltd.» في عمليات البحث عن الموردين، لكن ينبغي تقييم ادعاءات الخبرة بالاستناد إلى نطاق التوريد الفعلي والوثائق والدعم المقدم لخط AAC المقترح.
قبل اعتماد سعر بيع أو دراسة استثمارية، طابق افتراضات المورد المتعلقة بالعملية مع اختبارات المواد المحلية وعروض أسعار الطاقة وجدول التشغيل المخطط. وإذا ظلت التركيبة أو استهلاك المرافق غير مؤكدين، فاحتفظ بنطاق في الميزانية وحدد القياسات المطلوبة أثناء التشغيل الأولي لاستبدال تلك الافتراضات بتكلفة فعلية لكل متر مكعب قابل للبيع.
يوصي
 19-11-2026
كيفية تقييم مراجعات خطوط إنتاج ألواح الكوارتز من Hongfa
هل تقارن نتائج أسعار مصانع AAC التابعة لشركة Ltd. بمراجعات خطوط الكوارتز؟ تعرّف على كيفية التحقق من ادعاءات Hongfa بشأن المعدات وجودة الخدمة والتكاليف قبل الاستثمار.
- 19-11-2026
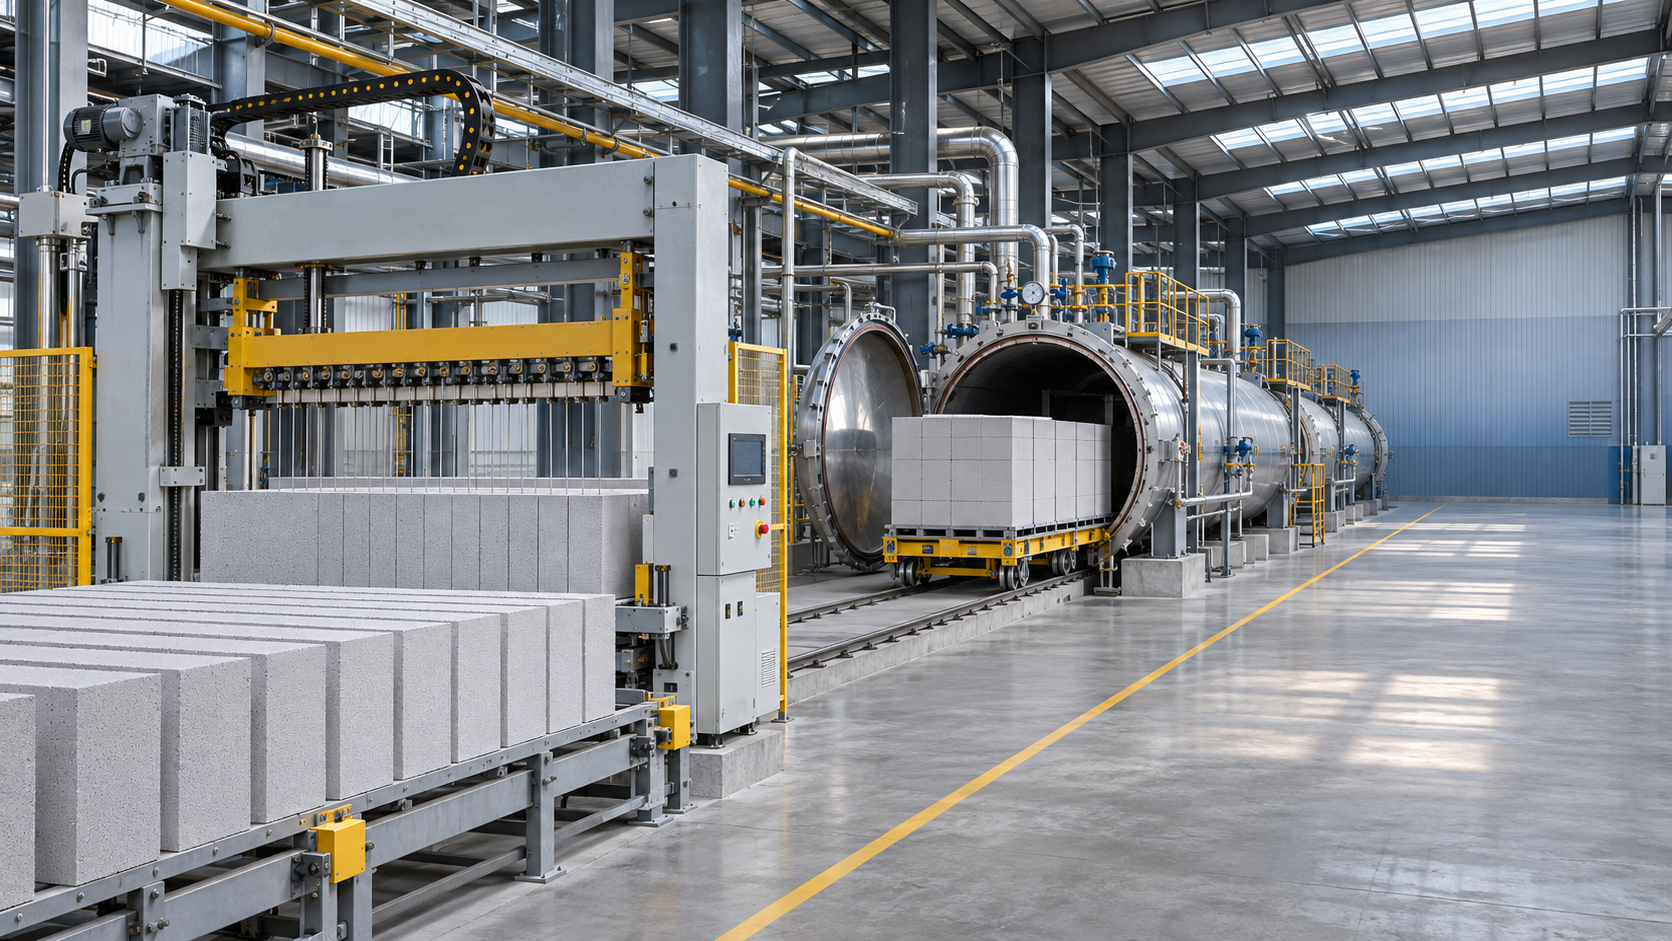
ما العوامل التي تؤثر في سعر مصنع AAC من Hongfa؟
يعتمد تسعير مصنع AAC التابع لشركة Shandong Hongfa Scientific Industrial & Trading Co. على الطاقة الإنتاجية والأتمتة والمرافق والتركيب. تعرّف على كيفية مقارنة تكاليف المشروع.
- 18-11-2026
كم تبلغ تكلفة ماكينة تصنيع بلاط الأسقف الخرساني؟
استكشف تكاليف آلات تصنيع بلاط الأسقف الخرساني، وقارن المعدات وتكاليف المعالجة والتركيب، وقيّم احتياجات الدعم، بما في ذلك قطع غيار AAC من Ltd.