¿Cuánto cuesta producir bloques AAC por metro cúbico?
El costo de producción de bloques AAC por metro cúbico es el costo total de producir bloques aceptables dividido por su volumen vendible. No existe una cifra universal fiable: los precios de las materias primas, los costos del vapor y la electricidad, la mano de obra, la producción real y los bloques rechazados pueden modificar el resultado. Una estimación útil parte de los precios locales de los insumos y de un volumen de producción definido, en lugar de basarse únicamente en la capacidad indicada por un proveedor de equipos.
Esta distinción es importante cuando una planta propuesta parece asequible sobre el papel, pero debe operar por debajo de su capacidad nominal durante la puesta en marcha o en períodos de baja demanda. En ese caso, los gastos fijos deben recuperarse con menos metros cúbicos. Antes de comparar líneas de producción o cotizar precios de bloques, calcule tanto el costo operativo en efectivo como el costo total de fabricación utilizando los mismos supuestos.
Defina el metro cúbico antes de calcular el costo
Utilice como denominador el volumen de bloques terminados que cumplen los requisitos de calidad de la planta y están disponibles para la venta. El volumen bruto de la torta, el volumen de carga del autoclave y el volumen de bloques vendibles no son intercambiables. Las pérdidas de corte, los bordes dañados, las roturas durante la manipulación y los lotes rechazados reducen la cantidad que puede absorber los costos de producción.
Costo por m³ vendible = costos totales de producción del período ÷ volumen de producto terminado vendible del mismo período.
Elija un mes u otro período de operación representativo. Incluya los costos y la producción de ese mismo período y asegúrese de tratar de forma coherente las variaciones de inventario. Por ejemplo, los materiales comprados que aún están almacenados no deben cargarse íntegramente a la producción del mes; utilice la cantidad realmente consumida. Del mismo modo, los bloques que aún estén en proceso al final del período no deben contabilizarse como producto terminado vendible.
Para una estimación preliminar, prepare un balance de materiales y energía para la densidad, las dimensiones y la receta de los bloques propuestos, así como para el programa de operación de la planta. Estos supuestos no son intercambiables entre productos: un cambio en la densidad o en la composición de las materias primas puede modificar tanto el consumo de materiales como el rendimiento del autoclave.
Los componentes de costo que importan
El embalaje, el almacenamiento, la entrega, los gastos de venta y los impuestos pueden ser significativos, pero no siempre forman parte del costo de producción de fábrica. Preséntelos por separado al calcular el precio necesario para entregar el producto en las instalaciones del cliente. Así se evita comparar un costo de fabricación en fábrica con un precio de venta con entrega incluida.
El costo de las materias primas parte de la receta, no del precio de compra
Multiplique la cantidad consumida de cada ingrediente por su costo unitario puesto en planta. Incluya el transporte hasta la planta y los costos de manipulación aplicables cuando no estén ya incluidos en el precio cotizado. En el caso de los materiales a granel, compare los precios sobre una base de humedad uniforme: pagar por arena húmeda tal como se entrega no es lo mismo que pagar por los sólidos secos necesarios para la mezcla.
La arena local y las cenizas volantes no son automáticamente intercambiables con la misma tasa de consumo. Sus propiedades físicas y químicas afectan la preparación y el diseño de la mezcla. La reactividad de la cal y las características del cemento también influyen en el proceso de producción. Un insumo más barato puede aumentar el costo total si requiere más procesamiento, modifica la demanda de aglomerante o contribuye a una calidad inestable.
Solicite una estimación de consumo basada en materiales locales representativos y en el producto previsto. Hasta que se valide la receta, considere esa estimación como un supuesto y no como un resultado operativo garantizado. Incluya el material perdido durante la preparación, la dosificación, el corte y la manipulación; contabilice la lechada reciclada o los recortes de acuerdo con lo que el proceso realmente pueda reutilizar.
El vapor y la electricidad requieren estimaciones por separado
El tratamiento en autoclave es un factor energético importante, pero no es posible calcular con precisión la factura de combustible basándose únicamente en el autoclave. La eficiencia de la caldera, las pérdidas en la distribución de vapor, la recuperación de condensado, la utilización de la carga y el ciclo de curado afectan el consumo de combustible. Calcule el precio del combustible en la unidad utilizada por el proveedor y convierta luego el consumo previsto en un costo por período de operación.
La electricidad cubre más que la línea de corte. Según la configuración de la planta, puede incluir la preparación de materias primas, la manipulación de la lechada, la mezcla, el transporte, el aire comprimido, las bombas de agua y los sistemas auxiliares. Solicite una lista de cargas que indique la potencia instalada y el tiempo de operación previsto; la potencia instalada de los motores no equivale al consumo continuo de energía.
El costo del agua debe cubrir tanto el suministro como cualquier tratamiento necesario para la caldera o el proceso. Cuando se reutilicen condensado o agua de proceso, contabilice el ahorro realista junto con los equipos, el tratamiento y el bombeo necesarios para conseguirlo. No dé por sentado que es posible recuperar toda el agua o el calor.
La capacidad indicada en una cotización no equivale a la producción vendible
La capacidad anual indicada para una línea suele depender de un programa de operación y una especificación de producto determinados. Convierta esa cifra en un volumen vendible previsto utilizando sus propios días laborables, turnos, tiempo de inactividad estimado, combinación de productos y rendimiento de calidad. Confirme si la capacidad cotizada se refiere a la producción bruta o a los bloques terminados después de las pérdidas.
Esta distinción afecta tanto a los costos variables como a los fijos. Los materiales y la energía generalmente aumentan con la producción, aunque algunas cargas de servicios continúan cuando disminuye la producción. Los salarios del equipo mínimo de operación, los seguros, los gastos generales de las instalaciones y la depreciación pueden no reducirse proporcionalmente. Por consiguiente, una planta que opera por debajo de la carga prevista puede tener un costo por metro cúbico considerablemente mayor, incluso si la receta no cambia.
Prepare al menos dos presupuestos: uno para la tasa de operación estabilizada prevista y otro para un período de menor producción. En cada uno, vuelva a calcular los costos que varían con la producción y mantenga los costos fijos en los que se seguiría incurriendo. Así quedará visible la exposición a los tiempos de inactividad o a un ritmo de ventas más lento antes de tomar una decisión sobre la capacidad.
Elabore una estimación de costos que pueda verificarse
- Establezca la base de producción. Defina la densidad y las dimensiones de los bloques, las horas de operación, el volumen de producción previsto y la proporción que se espera que supere la inspección. Indique si la producción se mide antes o después del embalaje.
- Calcule el precio de los materiales puestos en fábrica. Obtenga cotizaciones locales para cada ingrediente propuesto, incluidos el transporte y la manipulación. Utilice las cantidades de consumo correspondientes al producto definido, no una receta AAC genérica.
- Estime los servicios por sistema. Calcule por separado el combustible de la caldera, la electricidad, el agua y el tratamiento. Documente las tarifas, las especificaciones del combustible, el tiempo de operación y cualquier recuperación de calor o agua supuesta.
- Añada el personal operativo y el mantenimiento. Ajuste el plan de personal al programa real de turnos. Incluya el mantenimiento rutinario, los alambres de corte cuando corresponda, las piezas de desgaste y las provisiones previstas para reparaciones.
- Asigne los costos fijos y de capital. Añada los gastos generales de producción y la depreciación para obtener el costo total de fabricación. Presente la financiación por separado si el objetivo es comparar estructuras de inversión o necesidades de efectivo.
- Divida por el volumen vendible. Compruebe que todos los datos cubran el mismo período que la producción terminada. A continuación, añada por separado el embalaje y la distribución si la decisión se refiere al costo de entrega.
Conserve el cálculo en una hoja de trabajo actualizable, en lugar de reducirlo a una sola cifra cotizada. Para cada insumo importante, registre la unidad, la cantidad, el precio, la fuente y el supuesto. Si una propuesta de equipos modifica el número de turnos o la distribución de la planta, podrá actualizar esos datos sin rehacer toda la estimación.
Ponga a prueba los supuestos con más probabilidades de cambiar la decisión
Una estimación de costos resulta más útil cuando muestra sus puntos débiles. Vuelva a calcularla con precios locales alternativos de combustible y materiales y con distintos niveles de utilización. Primero cambie un supuesto a la vez para que el efecto sea claro; después combine condiciones desfavorables para entender la presión sobre el flujo de caja.
El rendimiento merece especial atención. Si un lote consume materiales y vapor, pero algunos bloques no pueden venderse, esos costos permanecen en el numerador mientras disminuye el volumen vendible. Revise la provisión prevista para daños de corte, defectos de curado, roturas durante la manipulación y productos rechazados durante la puesta en marcha. No contabilice el material recuperado como una recuperación total a menos que el proceso pueda reincorporarlo a la producción sin pérdidas ni costos adicionales.
La combinación de productos también importa. Los distintos tamaños de bloque pueden modificar los patrones de corte, los requisitos de embalaje y las pérdidas de manipulación. Una planta que fabrique varios productos debe calcular un costo separado cuando el consumo de materiales o el tiempo de procesamiento difieran sustancialmente, en lugar de asignar el mismo costo promedio a cada artículo.
Compare las propuestas de equipos utilizando la misma base de costos
La cotización de equipos más baja no produce necesariamente el menor costo por metro cúbico. Compare las propuestas utilizando las mismas materias primas locales, especificaciones de bloques, programa de trabajo, precios de servicios y supuestos de volumen vendible. Solicite una definición clara de los límites de cada paquete de suministro: la preparación de materias primas, la caldera y los sistemas de vapor, los autoclaves, los equipos de corte, la manipulación, los controles, la instalación y la puesta en marcha pueden cotizarse por separado.
Pida a los proveedores que indiquen qué cifras de consumo son estimaciones de diseño, cuáles dependen de pruebas de materiales y qué condiciones de operación respaldan la capacidad indicada. Una propuesta útil también debe distinguir entre la carga eléctrica conectada y el consumo previsto, e indicar los supuestos de dotación de personal que sustentan la estimación de mano de obra.
Los acuerdos de exportación también afectan el presupuesto del proyecto instalado. Aclare el embalaje, el transporte, los cargos de importación, las obras civiles locales, los servicios, las responsabilidades de instalación y las piezas de repuesto, en lugar de tratar el precio de la máquina como si representara la inversión completa. La expresión “Ltd. block machine export experience” puede aparecer en búsquedas de proveedores, pero las afirmaciones de experiencia deben evaluarse en función del alcance real del suministro, la documentación y el soporte ofrecidos para la línea AAC propuesta.
Antes de comprometerse con un precio de venta o un análisis de inversión, concilie los supuestos de proceso del proveedor con las pruebas de materiales locales, las cotizaciones de energía y el programa de operación previsto. Si la receta o el consumo de servicios todavía son inciertos, mantenga un intervalo en el presupuesto e identifique las mediciones necesarias durante la puesta en marcha para sustituir esos supuestos por el costo real por metro cúbico vendible.
Recomendar
 19-11-2026
Cómo evaluar las reseñas de las líneas de producción de piedra de cuarzo de Hongfa
¿Está comparando los resultados de precios de plantas AAC de Ltd. con las reseñas de líneas de cuarzo? Aprenda a verificar las afirmaciones sobre los equipos de Hongfa, la calidad del servicio y los costos antes de invertir.
- 19-11-2026
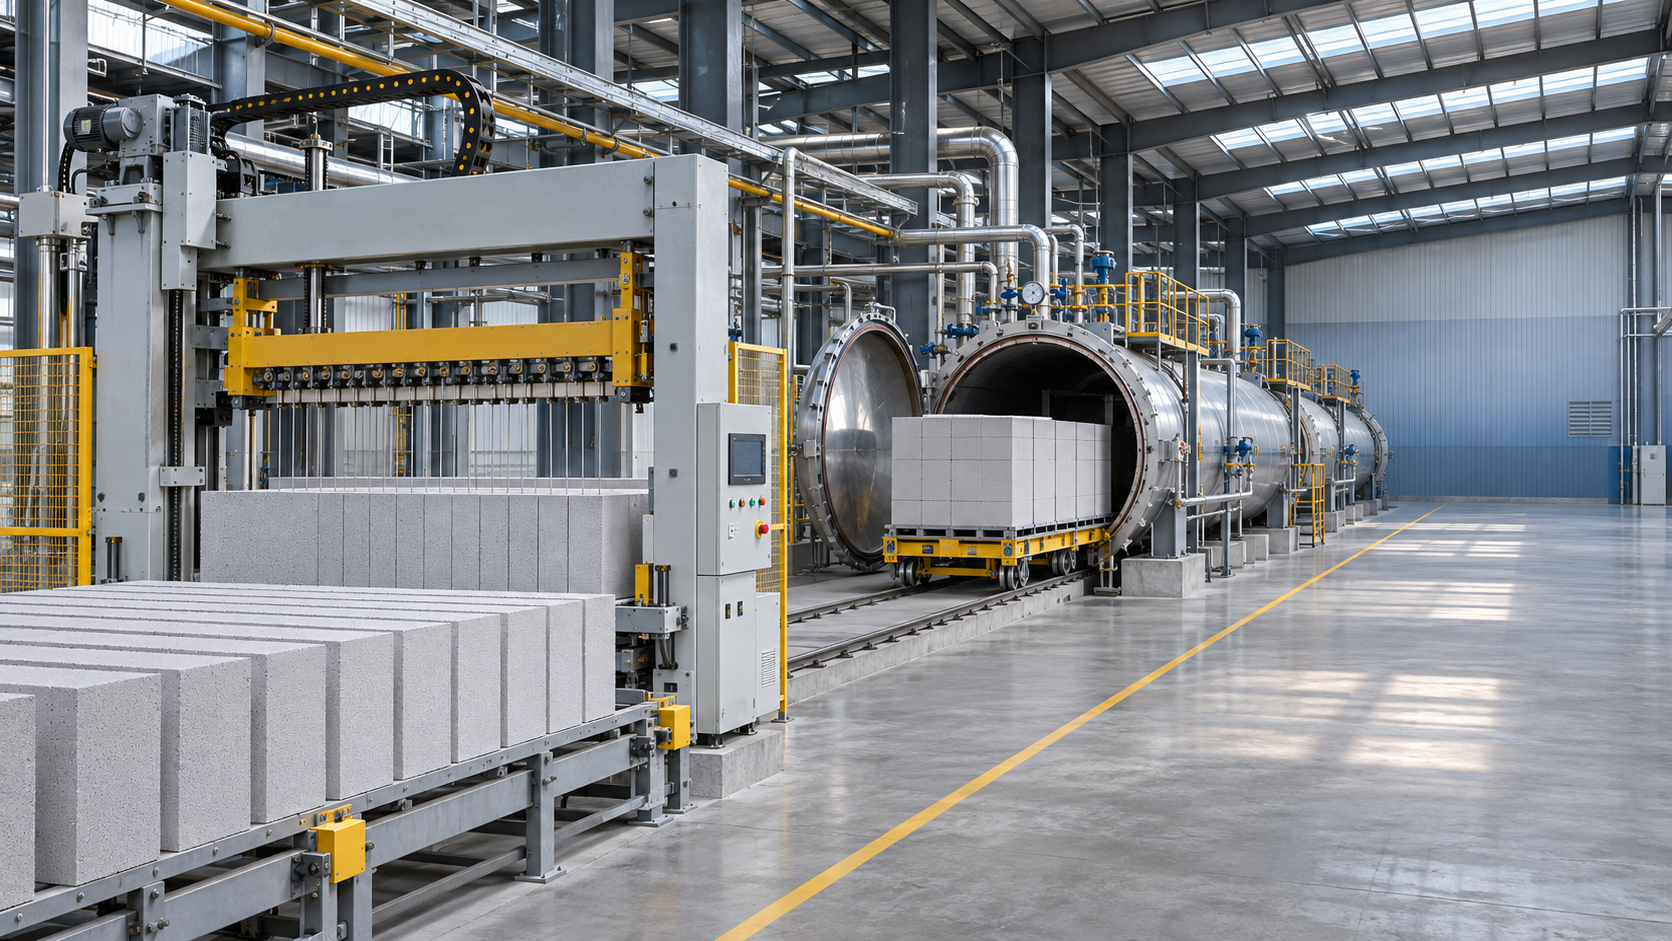
¿Qué factores afectan al precio de una planta de hormigón celular curado en autoclave de Hongfa?
El precio de una planta de hormigón celular curado en autoclave de Shandong Hongfa Scientific Industrial & Trading Co. depende de la capacidad, la automatización, los servicios públicos y la instalación. Descubra cómo comparar los costos del proyecto.
- 18-11-2026
¿Cuánto cuesta una máquina para fabricar tejas de hormigón?
Explore los costos de las máquinas para fabricar tejas de hormigón, compare los equipos, los gastos de curado e instalación y evalúe las necesidades de asistencia, incluidos los repuestos de AAC Ltd.