كم تبلغ تكلفة تشغيل ماكينة بلاط الرصف؟
كم تبلغ تكلفة تشغيل ماكينة تصنيع بلاط الرصف؟ الإجابة المفيدة هي تكلفة إنتاج كل بلاطة صالحة للبيع أو كل متر مربع من الرصف، بما يشمل المواد والعمالة والكهرباء والصيانة والمناولة. لا تكفي تكلفة الكهرباء وحدها لمعرفة ما إذا كانت الماكينة اقتصادية. فقد تنتج ماكينة ذات استهلاك أقل للطاقة بلاط رصف مرتفع التكلفة إذا احتاجت إلى عمالة أكثر، أو أهدرت الخرسانة، أو أمضت وقتًا طويلًا في انتظار المنصات.
يبدأ التقدير الموثوق من منتج الرصف الذي تنوي تصنيعه، وأسعار المدخلات المحلية، وحجم الإنتاج الواقعي. افصل تكلفة تشغيل المعدات عن التكلفة الكاملة لتصنيع بلاط الرصف الجاهز. فهذا التمييز يوضح المقارنة بين المعدات ويساعد على تجنب تسعير المنتجات بأقل من تكلفتها.
حدّد ما تشمله تكلفة التشغيل
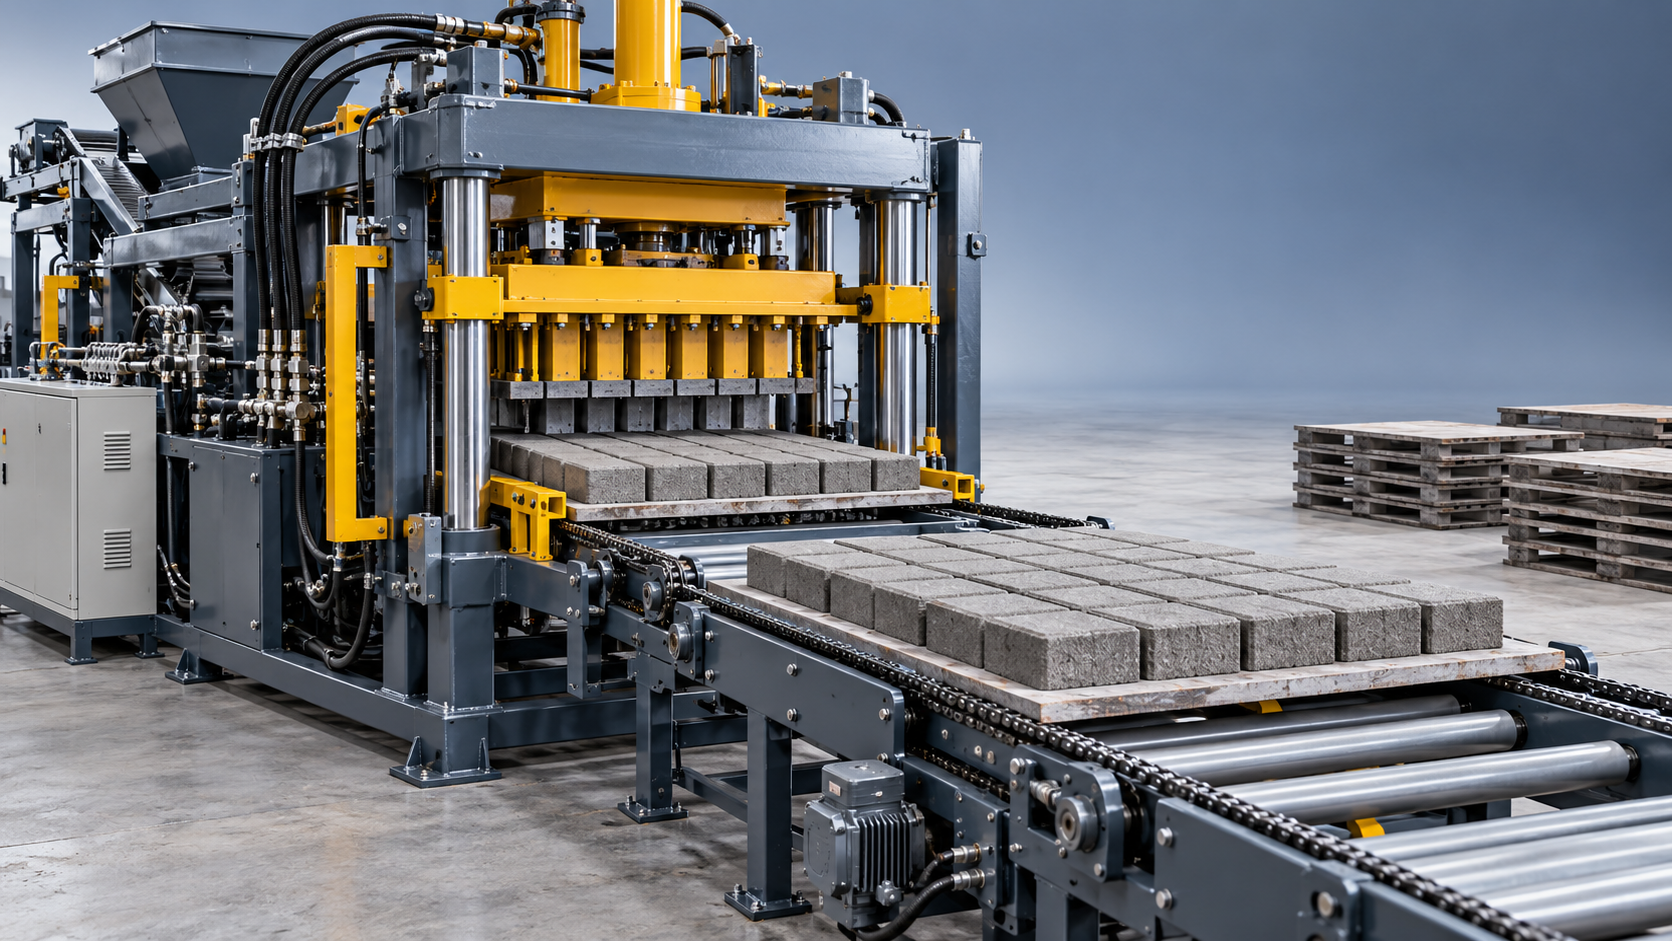
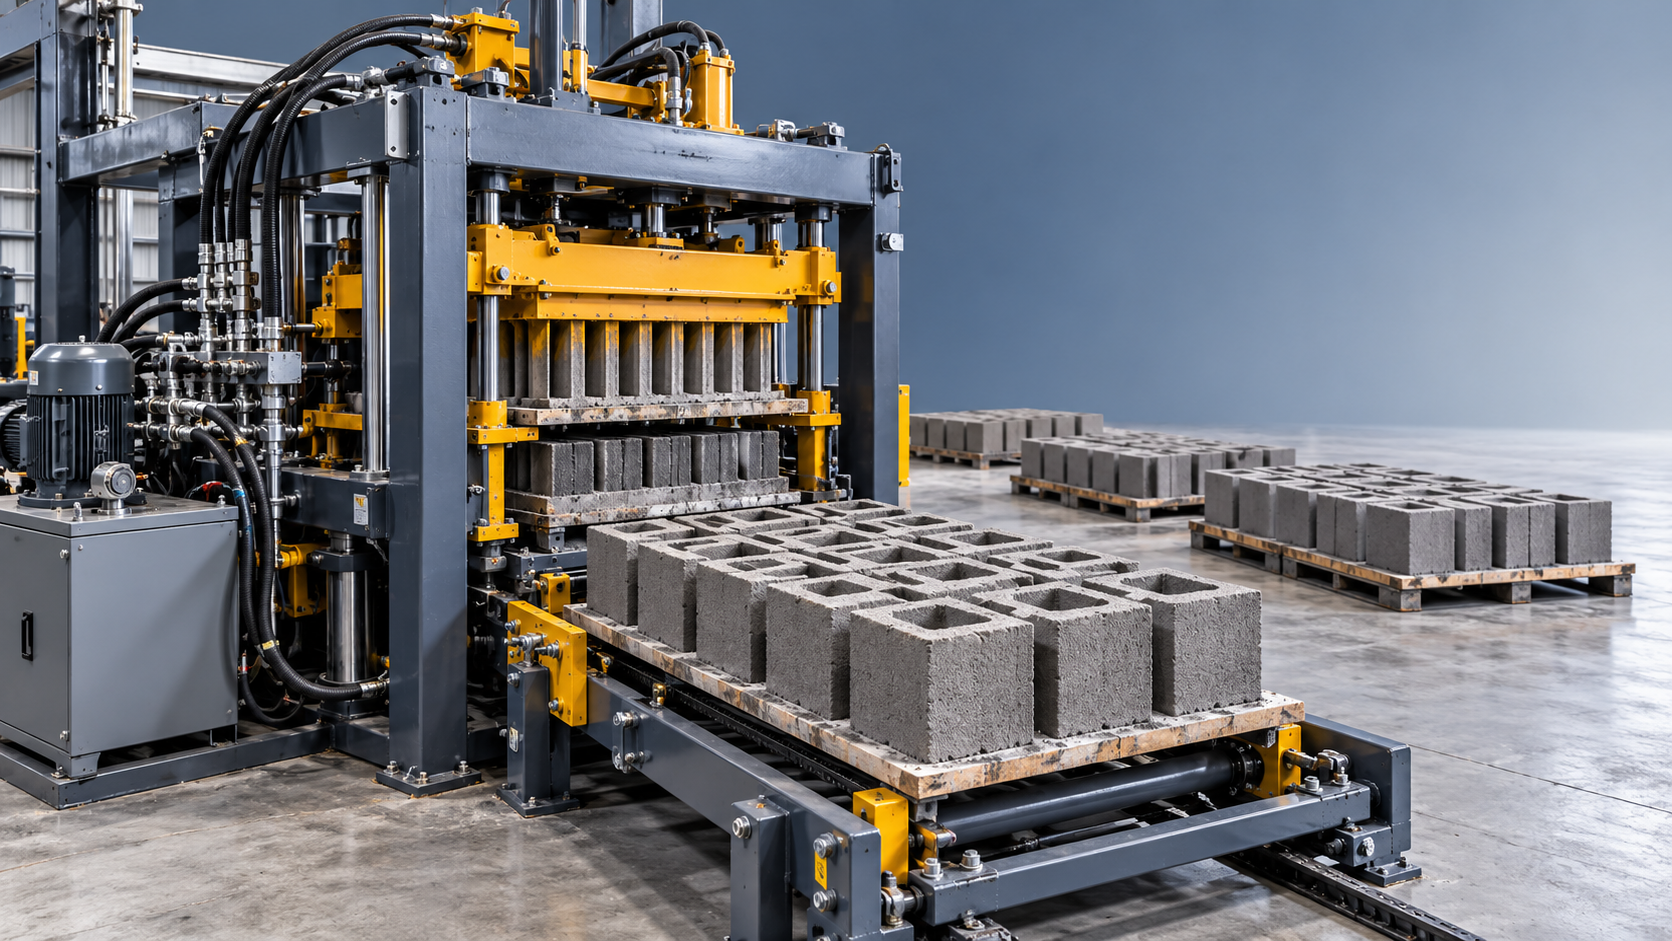
قد يشمل تقدير المورد لتكلفة التشغيل مكبس البلوك فقط. لكن ميزانية الإنتاج يجب أن تغطي المعدات والأنشطة اللازمة لتحويل الركام والأسمنت والماء إلى بلاط رصف جاهز للبيع.
احتفظ بتكاليف شراء المعدات والتمويل والإهلاك والإيجار والإدارة ضمن حساب منفصل للملكية والتكاليف العامة. فهي مهمة عند تحديد أسعار البيع، لكنها تختلف عن نفقات الإنتاج اليومية. ويمكن أيضًا حساب توصيل المنتجات إلى العملاء بشكل منفصل، حتى لا تحجب مسافة النقل أداء التصنيع.
احسب التكلفة على أساس الإنتاج الصالح للبيع
المعادلة الأساسية هي:
تكلفة الإنتاج لكل متر مربع = إجمالي تكاليف الإنتاج خلال فترة معينة ÷ عدد الأمتار المربعة الصالحة للبيع المنتجة خلال الفترة نفسها.
يمكنك استخدام التكلفة لكل بلاطة عند التعامل مع منتج واحد. أما التكلفة لكل متر مربع فهي أكثر فائدة عند مقارنة أشكال الرصف التي تختلف في عدد البلاطات اللازمة لتغطية مساحة معينة. حافظ على ثبات السُمك والتشطيب ومتطلبات الأداء: فالبلاطة الأكثر سُمكًا تستهلك خرسانة أكثر لكل متر مربع، لذا فإن مقارنتها مباشرة بمنتج أرق قد يعطي صورة مضللة عن كفاءة الماكينة.
تُعد كلمة «صالحة للبيع» أساسية. فالبلاطات الطازجة الخارجة من المكبس لم يتأكد بعد أنها منتجات نهائية. وقد يؤدي التلف أثناء المناولة أو مشكلات الأبعاد أو عيوب السطح أو عدم كفاية المقاومة إلى تقليل الكمية المتاحة للبيع. وتظل المواد والعمالة والطاقة المستهلكة في المنتجات المرفوضة جزءًا من تكاليف الإنتاج.
في مصنع قائم، احسب التكاليف على مدى فترة تشمل التنظيف المعتاد وتغيير القوالب والصيانة. أما عند التخطيط لمصنع جديد، فأعد تقديرات لجدول تشغيل عادي وآخر بإنتاج أقل. يوضح ذلك كيفية تغير التكاليف عند انخفاض الطلب أو تكرار توقف الإنتاج أكثر من المتوقع.
المواد الخام: اربط تصميم الخلطة بالمنتج النهائي
تُعد المواد الخام من العوامل الرئيسية المؤثرة في التكلفة، لأن كل بلاطة تستهلك خرسانة. ابدأ بخلطة مناسبة لتطبيق الرصف المستهدف، ثم احسب تكلفتها باستخدام أسعار المواد بعد التوصيل. وقد يكون سعر الشراء وحده مضللًا إذا لم يشمل تكاليف الشحن والتفريغ أو فاقد التخزين.
يستحق محتوى الأسمنت اهتمامًا خاصًا، لكن تقليله من دون تقييم المنتج النهائي قد يؤدي إلى وفورات زائفة. فعدم كفاية المقاومة أو ضعف الحواف أو انخفاض متانة السطح قد يزيد من حالات الرفض والشكاوى. كما أن زيادة الأسمنت ترفع التكلفة من دون أن تعالج بالضرورة المشكلات الناجمة عن سوء تدرج الركام أو عدم ثبات الرطوبة أو عدم ملاءمة إعدادات الدمك.
تؤثر رطوبة الركام في الخلط وثباته. فالرمل الرطب يضيف ماءً ويغيّر كمية المادة الجافة التي تمثلها دفعة موزونة. وإذا لم تأخذ عملية الخلط ذلك في الحسبان، فقد تتغير خصائص الخرسانة، مما يؤثر في ملء القالب والدمك ومقاومة المناولة في المراحل الأولى.
في بلاط الرصف الملون أو ذي الطبقتين، احسب خلطة الطبقة السطحية بشكل منفصل عن خلطة الطبقة الأساسية. فالأصباغ والركام الناعم المختار يؤثران في التكلفة، بينما يحدد سُمك الطبقة السطحية كمية الخلطة المستهلكة لكل متر مربع. وقد تؤدي التغذية غير المنتظمة إلى عيوب في المظهر وهدر غير ضروري للمواد.
تابع استهلاك المواد مقارنة بالإنتاج المقبول. فالخلطة التي تبدو اقتصادية نظريًا تفقد ميزتها إذا كان يتم التخلص من الخرسانة بانتظام أثناء بدء التشغيل، أو تركها في الخلاطات، أو رفضها بسبب عدم اتساق الإنتاج.
قدّر استهلاك الكهرباء لخط الإنتاج بالكامل
تشير القدرة المركبة إلى سعة المعدات، لكنها لا تحدد استهلاك الكهرباء مباشرةً. فالمحركات لا تعمل بالضرورة باستمرار أو بكامل حملها، كما أن مكونات الخط المختلفة تتبع دورات تشغيل مختلفة.
ينبغي أن يشمل حساب الكهرباء الخلاطة والناقلات ومكبس البلوك والنظام الهيدروليكي ومناولة المنصات والراصّة وأي معدات أخرى ضمن التكوين المقترح. وأدرج الضواغط أو معدات المعالجة بالطاقة إذا كانت العملية تستخدمها.
تكلفة الكهرباء لكل متر مربع = الكهرباء المستهلكة خلال فترة المحاسبة × تعرفة الكهرباء المعمول بها ÷ عدد الأمتار المربعة الصالحة للبيع.
إذا تضمنت فاتورة المرافق رسوم الطلب أو تعرفة تعتمد على أوقات الاستخدام، فاحسبها بشكل منفصل. وإلا فقد يؤدي الحساب المبسط بسعر الطاقة إلى التقليل من قيمة الفاتورة.
في المصنع العامل، يوفر عداد يغطي خط الإنتاج أساسًا أدق من جمع القيم الاسمية للمحركات. أما المعدات الجديدة، فاطلب من المورد تقدير الاستهلاك مع تحديد المنتج وجدول التشغيل ونطاق المعدات الذي يستند إليه التقدير. ولا ينبغي مقارنة رقم خاص بالمكبس وحده برقم خاص بخط كامل.
تعتمد وفورات العمالة على سير العمل بالكامل
يمكن للأتمتة خفض تكلفة العمالة لكل متر مربع عندما تقلل أعمال المناولة المتكررة وتحافظ على استمرارية الإنتاج. وتعتمد قيمتها على المهام التي لا يزال يتعين على العاملين تنفيذها خلال الوردية.
قد تغذي الماكينة المنصات وتُخرج البلاطات تلقائيًا، مع استمرار الحاجة إلى تحميل الركام يدويًا أو نقل المنصات أو التكديس أو التعبئة. احسب هذه المهام إلى جانب تشغيل الماكينة. وأدرج أيضًا الإعداد والتنظيف وفحوصات الجودة والصيانة الدورية.
استخدم التكلفة الإجمالية للتوظيف بدلًا من الأجر الأساسي وحده. فقد تؤثر ساعات العمل الإضافية ومساهمات صاحب العمل وترتيبات الورديات في المصروف الفعلي. اقسم هذه التكلفة على الإنتاج الممكن تحقيقه، مع احتساب فترات الاستراحة وانقطاعات الإنتاج.
قد يناسب خط أكثر أتمتة الطلب المستمر وتشغيل دفعات المنتجات بانتظام. أما العملية الأصغر التي تنتج دفعات قصيرة، فقد تستفيد بدرجة أقل من زيادة الأتمتة، ولا سيما إذا كانت تغييرات القوالب المتكررة أو محدودية مساحة المعالجة تحد من الإنتاج. والمقارنة المفيدة هي مقدار بلاط الرصف المقبول الذي ينتجه كل ترتيب للعمالة خلال وردية عادية.
ضع ميزانية للقوالب والمنصات والصيانة قبل أن تتسبب في توقف الإنتاج
تعمل القوالب ورؤوس الكبس في مواجهة مواد الخرسانة الكاشطة. وتؤثر حالتها في الأبعاد وجودة السطح وسهولة إخراج المنتج. لذلك تشمل تكلفة التآكل قطع الغيار البديلة وخسائر الجودة الناتجة عن مواصلة استخدام أدوات مستهلكة.
وزّع تكاليف القوالب على المنتجات التي تستخدمها، استنادًا إلى العمر التشغيلي المسجل والإنتاج المقبول. وفي العمليات الجديدة، استخدم مخصصًا للاستبدال يستند إلى التطبيق المقترح، ثم حدّثه مع تطور سجلات الإنتاج. تؤثر خشونة الركام وهندسة المنتج وممارسات التنظيف وإعدادات الماكينة جميعها في التآكل.
تحتاج منصات الإنتاج أيضًا إلى ميزانية. فمدى ملاءمتها وحالتها يؤثران في الدعم أثناء التشكيل والمناولة. وقد تسهم المنصات التالفة أو غير المناسبة في عدم اتساق المنتجات، بينما قد يؤدي عدم توفر عدد كافٍ منها إلى انقطاع الإنتاج.
تشمل الصيانة الدورية التشحيم والفلاتر والحشيات والسيور والمحامل والمكونات الهيدروليكية ووقت الفحص، بحسب المعدات. تستلزم الصيانة المخططة وقتًا ومالًا، لكن تأجيلها قد يحوّل مهمة يمكن التحكم فيها إلى توقف أطول.
يُعد توفر قطع الغيار مهمًا إلى جانب سعرها. عند تقييم الماكينة، تحقّق من قطع التآكل التي يمكن تخزينها محليًا، وكيفية توفير القوالب البديلة، والدعم الفني المتاح. فقد يصبح المكوّن منخفض السعر مكلفًا إذا أدى عدم توفره إلى توقف الخط.
لماذا قد تقلل الطاقة الإنتاجية المعلنة من تقدير تكلفة الوحدة
تعتمد الطاقة الإنتاجية الاسمية عادةً على منتج محدد وترتيب للقوالب وزمن دورة معين. لكنها لا تمثل تلقائيًا كمية المنتجات التي يستطيع المصنع الكامل بيعها بعد وردية عمل.
قد ينتظر المكبس الخرسانة المخلوطة أو المنصات الفارغة أو توفر مساحة في نظام المناولة. كما أن تغيير القوالب والتنظيف وضبط المواد والتوقفات القصيرة تقلل وقت الإنتاج الفعلي. وقد تكون الطاقة الاستيعابية للمراحل اللاحقة مقيّدة بالقدر نفسه: فزيادة عدد البلاطات المشكّلة لا تقدم فائدة كبيرة إذا لم تستطع المعالجة ومناولة المنتجات النهائية مواكبة ذلك.
تكتسب المعالجة أهمية خاصة، لأن بلاطات الرصف المشكلة حديثًا تحتاج إلى مناولة منضبطة وظروف مناسبة لتكتسب خصائصها المطلوبة. وبحسب العملية، قد يتطلب ذلك مساحة أو ماءً أو أغطية أو رفوفًا أو حجرات أو حرارة أو مناولة إضافية. وينبغي إدراج التكاليف ومتطلبات الطاقة الاستيعابية المرتبطة بذلك في خطة الإنتاج.
افصل التكاليف التي تستمر أثناء التوقف عن تلك التي تتغير بحسب حجم الإنتاج. فأجور الوردية وبعض نفقات الدعم تستمر عندما تكون الماكينة متوقفة، بينما يتبع استهلاك المواد إلى حد كبير حجم الإنتاج والهدر. وعند انخفاض الإنتاج، تتوزع التكاليف المستمرة على عدد أقل من الوحدات الصالحة للبيع.
لهذا السبب، لا تضمن الماكينة الأكبر تكلفة تشغيل أقل. إذ يتطلب الاستفادة الفعالة من إنتاجها طلبًا كافيًا وإمدادًا بالمواد وطاقة مناولة ومعالجة مناسبة.
أعد تقديرًا يمكنك استخدامه لمقارنة الماكينات
قبل طلب عروض الأسعار، حدّد المنتجات وظروف العمل التي ينبغي لكل مورد اعتمادها. وإلا فقد تصف أرقام تكلفة التشغيل المتشابهة ظاهريًا مهام إنتاج مختلفة.
- حدّد مواصفات منتج الرصف. أدرج الأبعاد والسُمك والتشطيب واللون والأداء المطلوب. وبيّن ما إذا كان الإنتاج يستخدم خلطة واحدة أو خلطة منفصلة للطبقة السطحية.
- ضع جدول إنتاج واقعيًا. أدرج الورديات المخططة وتغييرات المنتجات والتنظيف وحجم المبيعات المتوقع.
- حدّد أسعار المدخلات المحلية. اجمع أسعار المواد بعد التوصيل وتكاليف العمالة وتعرفة المرافق ونفقات المناولة.
- حدّد نطاق المعدات الكامل. وضّح ترتيبات الخلط والتحضير والتشكيل ومناولة المنصات والمعالجة والتكديس.
- احسب الإنتاج المقبول واختبر انخفاض الاستغلال. افحص ما يحدث عند انخفاض الإنتاج أو ارتفاع أسعار المواد أو زيادة المنتجات المرفوضة.
عند مناقشة خط إنتاج مع Shandong Hongfa Scientific Industrial & Trading Co., Ltd.، توفر مجموعة معدات تصنيع البلوك ومحطات خلط الخرسانة لديها نقطة انطلاق مناسبة للنظر في نظام الإنتاج ككل. اطلب تكوينًا يتوافق مع منتج الرصف وظروف موقعك، مع توضيح الافتراضات المتعلقة بالعمالة والمرافق وقطع التآكل والإنتاج.
احرص على أن تستند جميع عروض الأسعار إلى الأساس نفسه. فقد يتيح ارتفاع سعر المعدات خفض تكاليف المناولة، لكن هذه الفائدة تتطلب حجم إنتاج كافيًا لتبرير الاستثمار. وقد تكون الماكينة الأقل سعرًا مناسبة عندما يكون الطلب محدودًا والعمالة متاحة.
أفضل خطوة تالية هي إعداد ورقة تكاليف لمنتج رصف واحد يمثل إنتاجك. حدّد استهلاكه من المواد، واحتياجات العمالة الكاملة، واستهلاك خط الإنتاج للطاقة، ومخصص الصيانة، والإنتاج الواقعي الصالح للبيع. ويوفر ذلك أساسًا عمليًا لاختيار المعدات وتحديد سعر بيع يغطي تكاليف الإنتاج.
التالية:لا يوجد المزيد من المحتوى
يوصي
 25-10-2026
كم تبلغ تكلفة تشغيل ماكينة بلاط الرصف؟
كم تبلغ تكلفة تشغيل ماكينة بلاط الرصف؟ تعرّف على تكاليف المواد والعمالة والطاقة والصيانة لكل بلاطة رصف قابلة للبيع، لمقارنة الماكينات وحماية هوامش أرباحك.
- 25-10-2026
هل يمكن لآلة تصنيع البلوك المجوف تلبية متطلبات مشاريع التصدير؟
هل يمكن لآلة تصنيع البلوك المجوف تلبية متطلبات مشاريع التصدير؟ اكتشف كيفية التحقق من معايير البلوك والإنتاجية وملاءمة الموقع ودعم المورّد قبل الاستثمار.
- 24-10-2026
كيف تختار آلة تصنيع بلوك AAC لمصنع جديد؟
كيف أختار آلة تصنيع بلوك AAC لمصنع جديد؟ تعرّف على كيفية مواءمة الإنتاج والمواد الخام والأوتوكلافات والتكاليف لاختيار خط إنتاج متوازن وتجنب الأخطاء المكلفة.