¿Cuánto cuesta una planta AAC semiautomática?
Una planta AAC semiautomática no tiene un precio único fiable: la inversión depende de la capacidad de producción, el equipo incluido, el nivel de manipulación manual y el costo de instalar y operar la línea en su destino. El precio del equipo por sí solo no representa el costo total de la planta. Los edificios, los servicios, el transporte, las obras civiles, la puesta en marcha y el capital de trabajo pueden modificar considerablemente el importe que el comprador debe financiar.
Para una empresa que compara propuestas, el problema inmediato es que dos cotizaciones pueden describir alcances distintos bajo la misma denominación de «semiautomática». Una puede incluir autoclaves y una caldera, mientras que otra cubre únicamente la línea de moldeo y corte. Sin delimitar el alcance de ambas, la cifra más baja puede ocultar compras importantes que aún quedan por realizar. Por ello, un presupuesto fiable comienza con un alcance de planta definido y cotizaciones por escrito, en lugar de partir de un precio universal supuesto.
Separe el precio del equipo de la inversión total
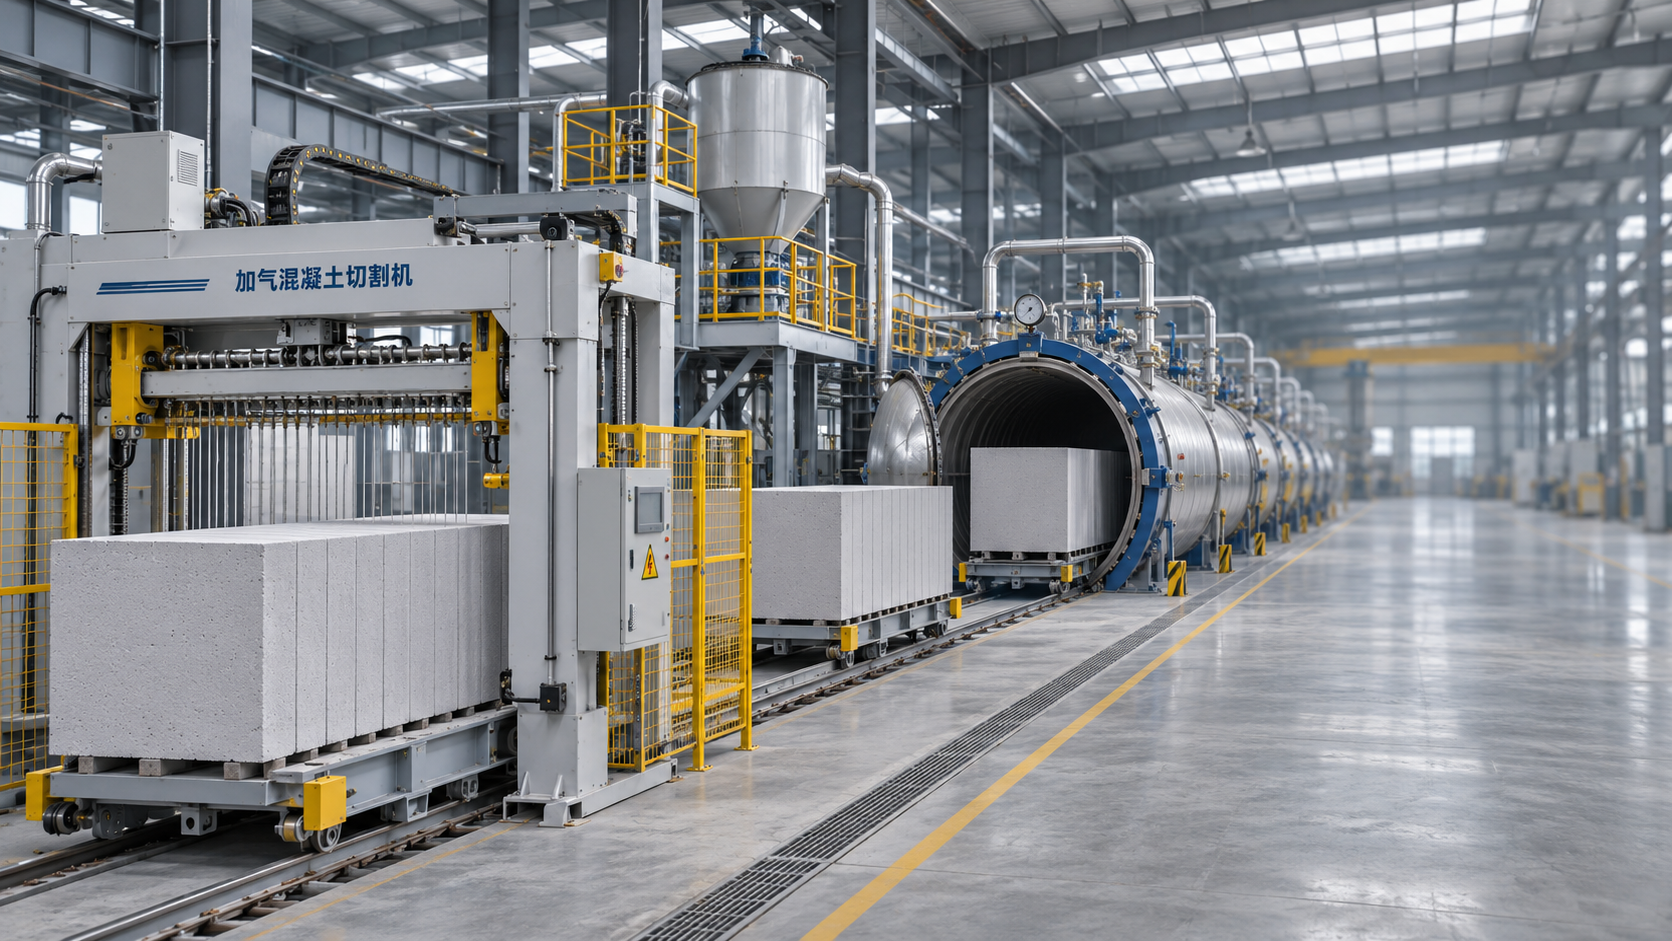
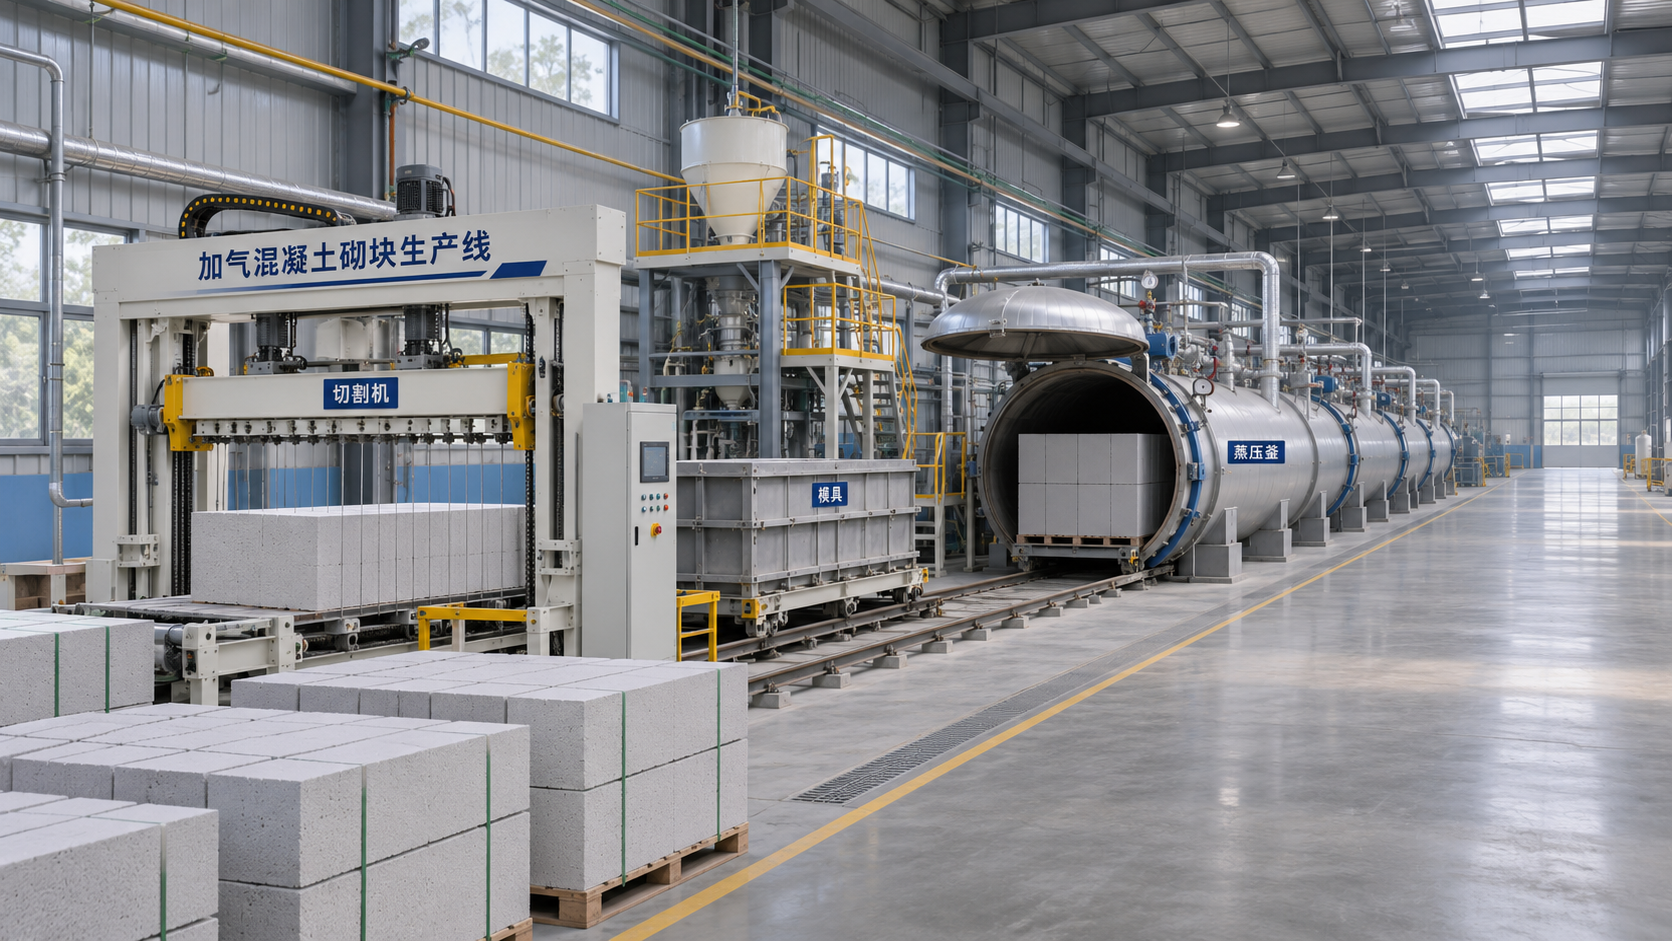
La producción de hormigón celular curado en autoclave (AAC) comprende la preparación de materias primas, la mezcla y el vertido, el precurado, el corte, el curado en autoclave y la manipulación de los bloques terminados. Una línea semiautomática utiliza maquinaria para la producción, pero depende de operarios para determinadas operaciones de traslado, control o manipulación. Las tareas que siguen siendo manuales varían según el diseño.
Al revisar una propuesta, divida los gastos en tres grupos. El primero es el paquete de equipos: las máquinas de producción y los sistemas auxiliares que se incluyan expresamente. El segundo es el costo de dejar el sitio listo para operar, incluidos los edificios, los cimientos, las conexiones a los servicios, la instalación y la puesta en marcha. El tercero es el efectivo necesario para operar antes de que los ingresos por ventas cubran los gastos, incluidos los materiales, los salarios, la energía, los suministros de mantenimiento y el inventario.
Una estimación práctica puede expresarse así:
Requisito total de financiación = costo de los equipos y de su entrega en el sitio + preparación e instalación del sitio + puesta en marcha e inicio de operaciones + capital de trabajo inicial + contingencia.
Cuente cada partida una sola vez. Por ejemplo, el transporte puede estar incluido en una cotización con entrega en el sitio, pero la descarga o el transporte terrestre quizá no. Registre la moneda de la cotización, su período de validez, el calendario de pagos y la exposición al tipo de cambio para que la estimación siga siendo útil al comparar ofertas.
La capacidad modifica más que el tamaño de las máquinas principales
La capacidad de una planta suele expresarse como el volumen de AAC terminado durante un período determinado. Antes de utilizar esa cifra en un presupuesto, pregunte si se basa en el rendimiento teórico del equipo o en la producción vendible prevista. Confirme las dimensiones de los bloques, la densidad del producto, las horas de operación, los turnos y las previsiones de mantenimiento o interrupciones de la producción. Una cifra nominal sin esos supuestos no es una base fiable para calcular los ingresos ni el costo unitario.
Aumentar la producción prevista puede afectar a toda la línea. La capacidad de mezcla, la circulación de moldes, el rendimiento de corte, la carga de los autoclaves, el suministro de vapor y la manipulación del producto terminado deben funcionar de manera coordinada. Por ejemplo, una mezcladora más grande no aumenta la producción vendible si el curado o el corte siguen siendo el cuello de botella. Del mismo modo, añadir capacidad de autoclave puede exigir más espacio, tuberías, generación de vapor y equipos de manipulación.
Los compradores que planean una ampliación por etapas deben preguntar qué componentes se dimensionan para la producción inicial y cuáles pueden admitir un aumento posterior. Reservar espacio para equipos adicionales solo resulta útil si la capacidad de los servicios, el flujo de materiales y la distribución propuesta también permiten la ampliación. Solicite por escrito el alcance de la ampliación, en lugar de suponer que cualquier línea semiautomática puede ampliarse fácilmente.
¿Qué incluye «semiautomática»?
No existe una división universal entre las tareas manuales y las automatizadas. Una línea puede automatizar la dosificación y el corte, pero requerir el traslado manual de los moldes o los productos terminados. Otra puede incluir más equipos de manipulación motorizados y dejar ciertos controles o las operaciones de embalaje a cargo de los operarios. Estas diferencias afectan el precio de compra, el plan de personal, el rendimiento y el riesgo de daños durante la manipulación.
Pida a cada proveedor que describa la secuencia operativa desde la alimentación de las materias primas hasta el embalaje. La respuesta más útil identifica el equipo utilizado y las acciones del operario en cada etapa. Preste especial atención a:
- Alimentación y dosificación de materiales: si se incluyen el pesaje, el transporte y el control de recetas, y qué materiales deben cargarse manualmente.
- Traslado de moldes y bloques: qué transferencias utilizan equipos motorizados y dónde se requieren grúas, carros o la intervención de operarios.
- Corte y separación: los equipos de corte suministrados, los formatos de producto que se pueden obtener y la manipulación necesaria antes y después del corte.
- Carga de autoclaves: los rieles, los equipos de transferencia y los sistemas de carga incluidos en la oferta.
- Manipulación de bloques terminados: si se suministran equipos de descarga, paletizado, envoltura y almacenamiento, o si estas tareas son responsabilidad del comprador.
Un gasto inicial menor puede ser adecuado si hay mano de obra disponible y la producción prevista es moderada. Sin embargo, no siempre resulta más económico durante la vida útil de la planta. Una mayor manipulación puede requerir más personal o ralentizar la línea, mientras que un mayor nivel de automatización puede implicar más controles, requisitos de mantenimiento y necesidades de repuestos. Compare el plan de personal y los supuestos de producción junto con el precio del equipo.
Alcance de los equipos: dónde suelen diferir las cotizaciones
La línea de producción principal es solo una parte de una planta AAC. Según las materias primas y el alcance del proveedor, un proyecto completo también puede necesitar almacenamiento, molienda o preparación de lechada, dosificación, moldes, un sistema de corte, autoclaves, generación de vapor, transporte interno y controles eléctricos. No dé por sentado que una línea de producción con nombre comercial incluye todos los equipos auxiliares.
Solicite una lista detallada de equipos con cantidades y especificaciones técnicas, no solo un precio total. Una diferencia en el número de moldes o en la inclusión de un sistema de vapor puede explicar una diferencia considerable entre las ofertas. La propuesta también debe identificar los equipos que deben adquirirse localmente, ya que su disponibilidad y compatibilidad pueden afectar tanto el presupuesto como el calendario.
Los costos del sitio pueden cambiar cuál cotización conviene más
Una planta diseñada para un edificio industrial existente puede tener una estructura de costos distinta a la de una proyectada en un terreno sin urbanizar. Evalúe la distribución propuesta teniendo en cuenta la altura del edificio, la capacidad de carga del suelo, el acceso para las entregas y el mantenimiento, el almacenamiento de materiales y el desplazamiento de moldes y bloques terminados. Los cimientos deben adecuarse a las cargas reales del equipo y a las condiciones del sitio; un plano general de los equipos no sustituye un diseño civil específico para el emplazamiento.
Es importante prestar atención desde el principio a los servicios. La producción de AAC requiere un suministro fiable de electricidad y agua, además de vapor para el curado en autoclave. El costo de proporcionar estos servicios depende del sitio y del proceso propuesto. Solicite al proveedor de los equipos las cargas conectadas, los supuestos de consumo de servicios, los requisitos de vapor y los puntos de conexión; después, obtenga estimaciones locales para suministrarlos.
También es necesario revisar detenidamente las condiciones de transporte. Una cotización con entrega en un puerto no equivale a otra con entrega en el sitio de instalación. Los aranceles aduaneros, los impuestos, el seguro, el transporte terrestre, los equipos de izaje y la descarga pueden quedar fuera del precio de los equipos. Consulte los cargos aplicables con las entidades locales pertinentes; estos dependen del destino y de las condiciones de la transacción.
Estime los costos operativos antes de decidir el nivel de automatización
El precio de los equipos debe evaluarse en el contexto de un negocio de producción que necesita seguir comprando insumos y vendiendo bloques. Elabore un modelo operativo con cotizaciones locales o supuestos documentados para cada gasto importante. Como mínimo, incluya materias primas, energía y agua, mano de obra de producción, mantenimiento, embalaje, manipulación interna y residuos o productos rechazados. También deben considerarse la financiación, los seguros, la administración y la distribución al evaluar el negocio en su conjunto.
La idoneidad de las materias primas afecta tanto la selección de los equipos como los costos operativos. La receta y el proceso de preparación propuestos dependen de los materiales disponibles en el sitio y del producto terminado requerido. Pregunte qué propiedades de los materiales presupone el diseño del equipo, qué pruebas se necesitan y si el sistema de preparación cotizado puede procesar la materia prima prevista. Un insumo más barato no es necesariamente económico si requiere procesamiento adicional o limita la producción.
Para comparar alternativas, calcule el costo operativo estimado por unidad de producciónvendible, no simplemente por unidad de capacidad nominal. Utilice el mismo período de producción y los mismos supuestos contables para cada opción. Después, varíe los insumos inciertos, como el costo de la energía, las necesidades de mano de obra, el nivel de utilización y el precio de venta, para comprobar si la línea propuesta sigue siendo viable en condiciones menos favorables. Mantenga un criterio uniforme para la depreciación y la financiación al comparar alternativas.
Convierta las cotizaciones de los proveedores en presupuestos de proyecto comparables
Antes de solicitar precios, prepare un breve informe técnico que incluya las dimensiones y la densidad previstas del producto, la producción y el horario de operación planificados, las materias primas disponibles, la ubicación del sitio, los servicios y el nivel de automatización deseado. Identifique cualquier edificio o equipo existente que deba utilizar la nueva línea. Proporcionar el mismo informe a cada proveedor reduce el riesgo de recibir precios para plantas fundamentalmente distintas.
Al ponerse en contacto con Shandong Hongfa Scientific Industrial & Trading Co. u otro proveedor, solicite una propuesta que indique sus supuestos y exclusiones. La siguiente secuencia ayuda a convertir una cotización en un presupuesto adecuado para tomar decisiones:
- Defina la producción y las especificaciones del producto requeridas, incluido el horario de operación en el que se basa la cifra de capacidad.
- Trace la secuencia de producción propuesta e identifique cada operación manual, máquina suministrada y servicio requerido.
- Añada por separado los artículos con precio independiente, la construcción local, los gastos relacionados con la entrega, la instalación y los costos de puesta en marcha.
- Estime los costos operativos y el capital de trabajo inicial con precios locales de los insumos y un supuesto realista de utilización.
- Compare las condiciones de pago, las obligaciones de entrega, el alcance de la garantía, los repuestos, la capacitación y los criterios de aceptación, además del total ajustado.
Para la aceptación, especifique cómo se evaluará el rendimiento de la línea, incluida la especificación del producto, las condiciones de prueba, las responsabilidades operativas y el tratamiento de las interrupciones. Una capacidad indicada resulta más útil cuando ambas partes entienden cómo se medirá y qué materiales y servicios deben estar disponibles durante la prueba.
Por último, reserve una contingencia para los costos aún no resueltos, en lugar de tratar una cotización incompleta como un presupuesto fijo del proyecto. El importe debe determinarse en función del proyecto: ha de reflejar el grado de desarrollo del diseño del sitio, la certeza de los precios locales y la cantidad de asuntos técnicos o comerciales pendientes. El precio cotizado más útil es aquel cuyo alcance y supuestos pueden rastrearse hasta llegar a un costo instalado y operativo creíble.
Siguiente:¿Cuánto cuesta una planta AAC de Hongfa?
Recomendar
 16-11-2026
¿Cuánto cuesta una planta AAC de Hongfa?
Descubra qué factores influyen en el precio de una planta AAC de Shandong Hongfa Co., Ltd., desde la capacidad y la automatización hasta los costes de instalación, y conozca cómo solicitar un presupuesto fiable.
- 16-11-2026
¿Cuánto cuesta una planta AAC semiautomática?
Shandong Hongfa Scientific Industrial & Trading Co. le ayuda a conocer los costes de una planta AAC semiautomática, comparar el alcance de los equipos y planificar una inversión realista.
- 15-11-2026
¿Cuánto cuesta una máquina para fabricar tejas de hormigón?
Compare los costos de las máquinas para fabricar tejas de hormigón, la automatización, las herramientas y los gastos de operación. Descubra qué preguntar a los proveedores, incluso sobre repuestos AAC de Ltd.