حاسبة عائد الاستثمار لآلة تصنيع البلاط: تحليل نقطة التعادل لخطوط بلاط السيراميك مقابل البورسلان
متى تسترد آلة تصنيع البلاط تكلفتها؟ ليست كل خطوط الإنتاج تصل إلى نقطة التعادل بالطريقة نفسها
إذا كنت تقيّم آلة تصنيع البلاط لمصنعك، فلا ينبغي أن يكون سؤالك الأول: «أي طراز يبدو الأكثر تقدماً؟» بل يجب أن يكون:«عند أي حجم إنتاج—وفي ظل أي ظروف تشغيلية—يتوقف هذا الخط عن استهلاك الأموال ويبدأ في توليد تدفق نقدي صافٍ؟» هذا هو جوهر تحليل نقطة التعادل. وهنا تخطئ العديد من فرق الشؤون المالية: فهي تقارن خطوط إنتاج بلاط السيراميك والبورسلان كما لو كانت أصولاً قابلة للاستبدال. لكنها ليست كذلك. فالفرق لا يقتصر على تكلفة المواد الخام أو سعر المنتج النهائي، بل يكمن في كيفية استهلاك كل خط للطاقة، والتعامل مع فترات التوقف، والحفاظ على الدقة بمرور الوقت، والاستجابة لانضباط الصيانة في الظروف الواقعية.
السيراميك مقابل البورسلان: هيكلان مختلفان للتكلفة، وليس مجرد منتجين مختلفين
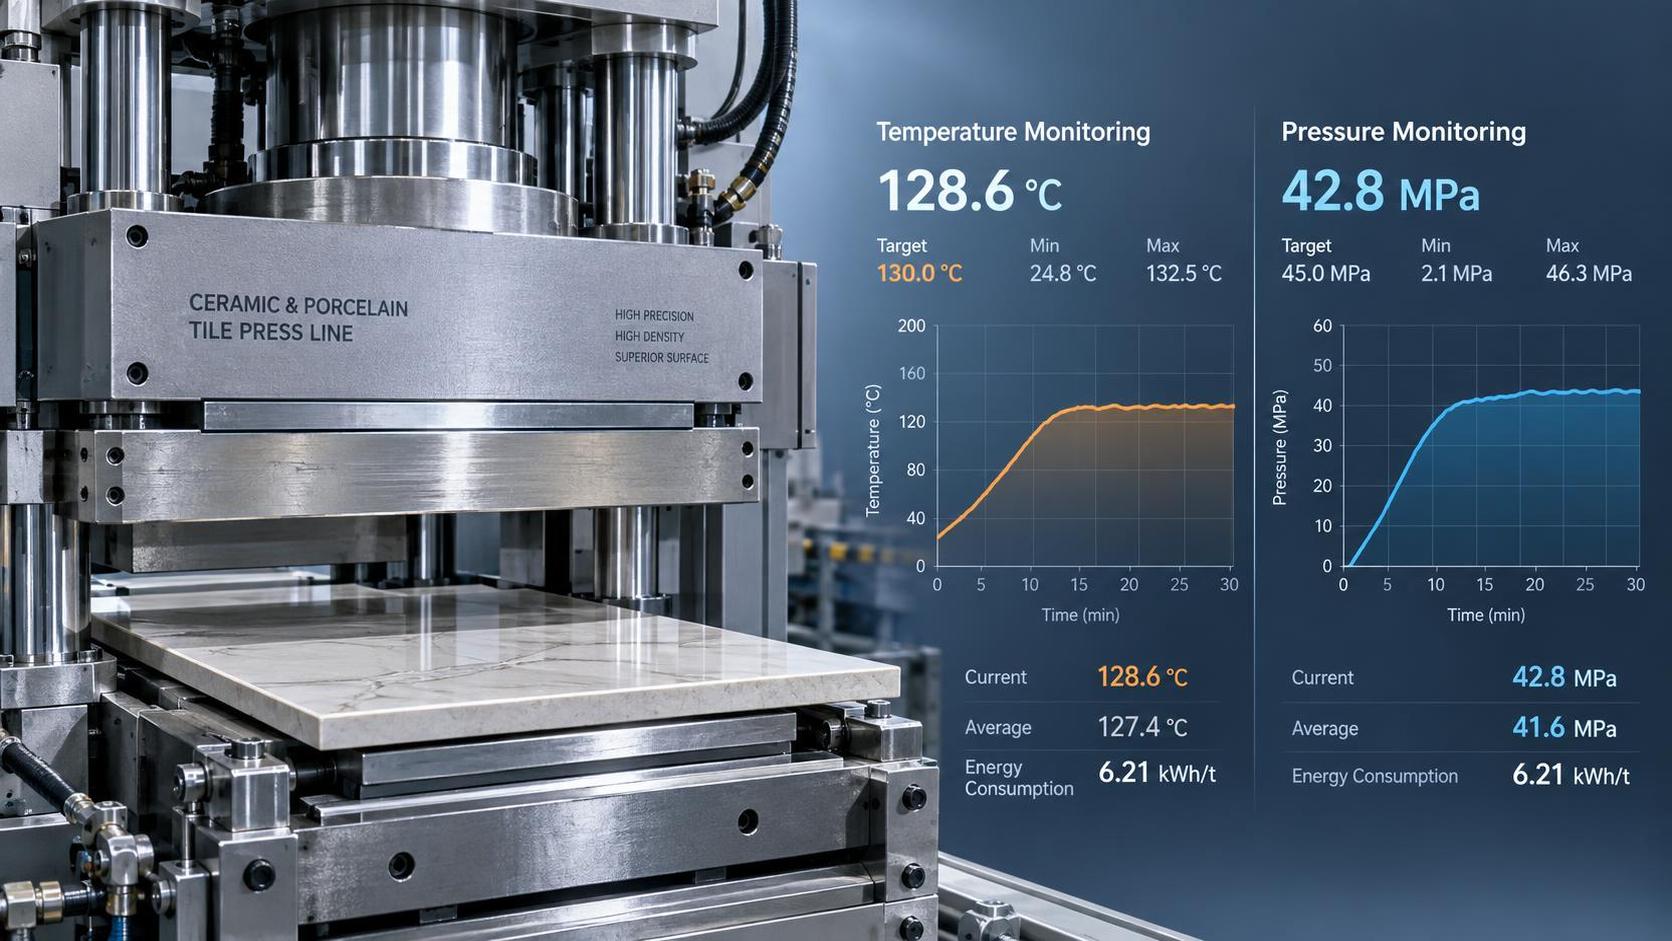
تعمل خطوط بلاط السيراميك عادةً بضغوط أقل ودرجات حرارة حرق أقل (1050–1150°C) ومتطلبات تسامح أقل صرامة في تطبيق الطلاء الزجاجي. أما خطوط البورسلان فتتطلب قوة كبس أعلى (غالباً >40 MPa)، وأوقات مكوث أطول في الفرن، وتحكماً أدق في الرطوبة قبل الكبس، وتدرجات حرارية أكثر استقراراً عبر منطقة الحرق بأكملها. وهذه ليست فروقاً هندسية بسيطة، بل تؤثر مباشرةً في إجمالي تكلفة الملكية (TCO).
فعلى سبيل المثال، ستتطلب آلة تصنيع بلاط البورسلان أنظمة هيدروليكية أكثر متانة، وألواح تآكل عالية الجودة على ألواح المكبس، وجرعات أكثر دقة يتم التحكم بها بواسطة المؤازر للخلطات منخفضة المحتوى المائي. وهذا يعني إنفاقاً رأسمالياً أولياً أعلى، لكنه يعني أيضاً وفورات طويلة الأجل أكبر *إذا* كان مزيج إنتاجك يبرر ذلك. وعلى العكس، فإن تشغيل خلائط البورسلان عالية الكثافة على خط مُحسّن للسيراميك ينطوي على خطر تآكل القوالب المتكرر، وعدم اتساق المتانة في الحالة الخضراء، وارتفاع معدلات الهدر. ونادراً ما تظهر خسائر المردود الخفية هذه في نموذج ROI الخاص بالمورّد، لكنها تؤثر في أرباحك وخسائرك كل شهر.
ما الذي يجب أن تأخذه حاسبة ROI الخاصة بك في الحسبان (إلى جانب سعر القائمة)
يجب أن يتجاوز تحليل نقطة التعادل الواقعي لآلة تصنيع البلاط تكلفة المعدات وإيرادات المبيعات المتوقعة. ويتعين على مسؤولي الشؤون المالية تتبع خمسة محركات تكلفة مترابطة:
- كثافة الطاقة لكل طن من البلاط المحروق — غالباً ما تستهلك خطوط البورسلان طاقة حرارية أكثر بنسبة 15–25% من خطوط السيراميك ذات السعة المماثلة، لكن استرداد الحرارة الحديث في الأفران ودمج مغيرات التردد المتغيرة (VFD) يمكن أن يضيقا هذه الفجوة بشكل ملحوظ.
- وتيرة الصيانة ودورة حياة قطع الغيار — تتعرض هياكل المكابس، والأختام الهيدروليكية، ومحامل أفران البكرات لملفات إجهاد مختلفة بين الخطين. والخط المصنّع باستخدام ضبط عمليات معتمد وفق ISO 9001 ومكونات حاصلة على براءات اختراع ومقاومة للتآكل (مثل تلك الموجودة في مجموعة منتجات Hongfa المكونة من 21 منتجاً) يطيل متوسط الوقت بين الأعطال، ليس فقط بفضل التصميم، بل أيضاً بفضل تتبع الجودة القابل للتوثيق.
- الاعتماد على مهارة المشغّل — تتحمل خطوط السيراميك انحرافاً أوسع في المعلمات؛ بينما تكافئ خطوط البورسلان ثبات رطوبة التغذية، واستقرار سرعة الكبس، والمعايرة الدقيقة لمناطق الفرن. وتؤدي قلة عدد العاملين أو تناوب الورديات إلى تضخيم التباين، مما يرفع تكاليف الهدر وإعادة التشغيل بوتيرة أسرع في خطوط البورسلان.
- قيمة استرداد الهدر — يمكن غالباً إعادة إدخال هدر السيراميك غير المحروق بمعدل 80–90%. أما هدر خلطة البورسلان فيتطلب طحنًا أدق وتقادمًا أطول وينطوي على خطر أكبر للتطبق، مما يخفض إعادة الاستخدام الفعلية إلى 50–60% من دون وحدات إعادة تدوير مخصصة.
- مواءمة الإهلاك مع التقادم التكنولوجي — لا تُهلك آلة تصنيع البلاط بالتساوي على مدى 10 سنوات لمجرد أنها لا تتآكل بالتساوي. فالتقنيات الأساسية، ولا سيما في منطق الأتمتة، وحلقات تغذية الضغط الراجعة، والتحكم في أجواء الفرن، تتطور باستمرار. وإذا كان خطك يفتقر إلى مسارات ترقية معيارية أو سجل موثق لمراجعات البرامج الثابتة، فقد يكون عمره التشغيلي أقصر بـ 3–4 سنوات من عمره المحاسبي.
لماذا تُعد «الشهادة المعتمدة» أهم من «الجديد» في حسابات TCO
ستجد عروض أسعار لآلات تصنيع البلاط بمواصفات متطابقة من عدة مورّدين. وما يميز بينها هو مدى ثبات هذه المواصفات، ليس في اليوم الأول، بل في الشهر 18، أثناء تقلبات رطوبة موسم الرياح الموسمية أو بعد ثلاث نوبات عمل إضافية متتالية في عطلة نهاية الأسبوع. وهنا لا تكون شهادات مثل ISO 9001-2008 مجرد شارات تسويقية، بل تشير إلى عمليات موثقة ومدققة لتوريد المكونات، والتحقق من تفاوتات التجميع، والتحقق من الأداء بعد التشغيل.
يركز نهج Hongfa، المدعوم بـ 46 براءة اختراع وطنية، بما في ذلك 28 براءة اختراع، على الحد من نقاط الفشل: أسطح ألواح مكبس مقساة تقاوم التشقق الدقيق تحت الأحمال الدورية، ومستشعرات ضغط هيدروليكي مزدوجة زائدة عن الحاجة، ومناطق أفران مزودة بسجلات معايرة مستقلة للمزدوجات الحرارية. وهذه الميزات لا تزيد السعة المعلنة، لكنها تقلل التوقفات غير المخطط لها بمتوسط 22% في عمليات التدقيق التشغيلي من جهات خارجية عبر 17 موقعاً للعملاء (بيانات مجمعة من تقارير ميدانية غير معلنة). وبالنسبة لفرق الشؤون المالية، يترجم ذلك مباشرةً إلى علاوات أقل للعمالة الطارئة، ومستحقات أقل للعمل الإضافي، وتباين أكثر قابلية للتنبؤ في الإنتاج الشهري.
ثلاثة سيناريوهات واقعية تتغير فيها نقطة التعادل بشكل كبير
السيناريو 1: تتوسع في أسواق التصدير التي تتطلب بورسلان من الفئة BIA. هنا، يكون الاتساق أهم من السرعة. قد يفي خط سيراميك جرى تعديله لإنتاج البورسلان بالمواصفات الأولية، لكنه قد يفشل في فحوصات التدقيق المتعلقة بقابلية تكرار امتصاص الماء بعد 6 أشهر. وتمتد مدة الوصول إلى نقطة التعادل بمقدار 11–14 شهراً بسبب إعادة التشغيل، والخصومات التي يطالب بها العملاء، وخسارة المناقصات.
السيناريو 2: يعمل خط السيراميك الحالي لديك عند 65% من السعة، مع طلب محلي مستقر. إن إضافة خط سيراميك ثانٍ—بالعلامة التجارية نفسها وشبكة الخدمة نفسها—توفر استرداداً أسرع للتكلفة من التحول إلى البورسلان. لماذا؟ انخفاض أعباء التدريب، ومخزون قطع غيار مشترك، وعدم الحاجة إلى إعادة معايرة مختبر مراقبة الجودة بالكامل. يتحسن ROI ليس من هامش أعلى، بل من تجنب التعقيد.
السيناريو 3: تخدم كلاً من قطاعات الاستخدام السكني (السيراميك) والتجاري (البورسلان)—وتتوقع نمواً سنوياً بنسبة 30% في طلبات البورسلان كبير المقاس. في هذه الحالة، توفر الخطوط القادرة على التشغيل الهجين—المصممة للتبديل السريع بين أنواع الخلطات من دون استبدال الأدوات—نقطة تعادل أبكر من خطين مخصصين. والعامل الأساسي ليس أقصى إنتاجية؛ بل *مرونة* الإنتاجية الموزعة على دفعات مختلطة.
قبل إجراء الحسابات: تحقق من هذه المدخلات الثلاثة أولاً
تعتمد موثوقية حاسبة ROI الخاصة بك على موثوقية مدخلاتها. لا تبدأ النمذجة قبل أن تتحقق مما يلي:
- متوسط معدل رفض البلاط الأخضر الفعلي لديك—وليس نسبة 0.8% التي يدعيها المورد، بل سجل الإنتاج الخاص بك خلال آخر 90 يوماً. يضيف معدل هدر قدره 2.3% نحو ~$18/tonne إلى التكلفة الواصلة. وهذا يغير حجم نقطة التعادل بمقدار ±15%.
- تقلب تعرفة المرافق المحلية—وخاصة للغاز الطبيعي. إذا كانت منطقتك تفرض رسوماً موسمية إضافية أو تسعيراً متدرجاً فوق 1.2 GJ/hour، فإن منحنى تكلفة الطاقة لخط البورسلان لديك لن يكون خطياً. أدرج على الأقل إسقاطاً مستقبلياً واحداً لمدة 12 شهراً.
- شروط SLA الخاصة باستجابة الخدمة—وليس فقط «خلال 72 ساعة»، بل «مع فني معتمد + مجموعة أدوات تشخيص كاملة في الموقع». لا يتمثل التوقف في ساعات ضائعة فقط، بل في تأخيرات متتالية في التعبئة والخدمات اللوجستية اللاحقة. احتسب $420/hour عن كل ساعة يظل فيها خطك متوقفاً بعد الضمان التعاقدي.
نقطة التعادل ليست رقماً واحداً، بل نطاقاً يتقلص بالتحقق المنضبط من المدخلات، ويضيق أكثر باختيار آلات مصممة للتحمل تحت الحمل، وليس فقط للامتثال لمواصفات ورقة البيانات. عند تقييم آلة تصنيع البلاط، لا تسأل: «ما مدى سرعة استرداد تكلفتها؟» بل اسأل: «في ظل أي ظروف تشغيل فعلية تسترد تكلفتها *بموثوقية*، وماذا يحدث إذا تغيرت تلك الظروف؟» هذا هو الحساب الذي يسيطر عليه مسؤولو الشؤون المالية فعلياً.
التالية:لا يوجد المزيد من المحتوى
يوصي
 16-09-2026
حاسبة عائد الاستثمار لآلة تصنيع البلاط: تحليل نقطة التعادل لخطوط بلاط السيراميك مقابل البورسلان
تكشف حاسبة عائد الاستثمار لآلة تصنيع البلاط عن نقطة التعادل الفعلية لخطوط السيراميك مقابل البورسلان — تجنب مخاطر التكلفة الإجمالية للملكية (TCO) الخفية وعظّم التدفق النقدي.
- 14-09-2026
اختيار معدات البناء للمواقع الحضرية منخفضة الارتفاع: المفاضلة بين سعة الحمولة وقابلية التنقل والسلامة
معدات البناء للمواقع الحضرية منخفضة الارتفاع: توازن بين قدرة التحميل والتنقل والسلامة دون أي تنازلات. اكتشف حلولاً ذكية ومتكيفة مع الموقع.
 07-05-2026
مواد شيتشوان الجديدة للجدران