Calculadora de ROI para máquinas de fabricación de baldosas: análisis del punto de equilibrio para líneas de baldosas cerámicas frente a porcelánicas
¿Cuándo se amortiza una máquina para fabricar baldosas? No todas las líneas alcanzan el punto de equilibrio de la misma manera
Si está evaluando una máquina para fabricar baldosas para su planta, su primera pregunta no debería ser «¿Qué modelo parece más avanzado?». Debería ser:«¿A qué volumen y bajo qué condiciones operativas esta línea deja de generar costes y empieza a producir flujo de caja neto?» Ese es el núcleo del análisis del punto de equilibrio. Y es donde muchos equipos financieros se equivocan: comparan las líneas de producción de baldosas cerámicas y de porcelanato como si fueran activos intercambiables. No lo son. La diferencia no está solo en el coste de las materias primas o el precio del producto final, sino en cómo cada línea consume energía, gestiona los tiempos de inactividad, mantiene la precisión a lo largo del tiempo y responde a la disciplina real de mantenimiento.
Cerámica frente a porcelanato: dos estructuras de costes diferentes, no solo dos productos
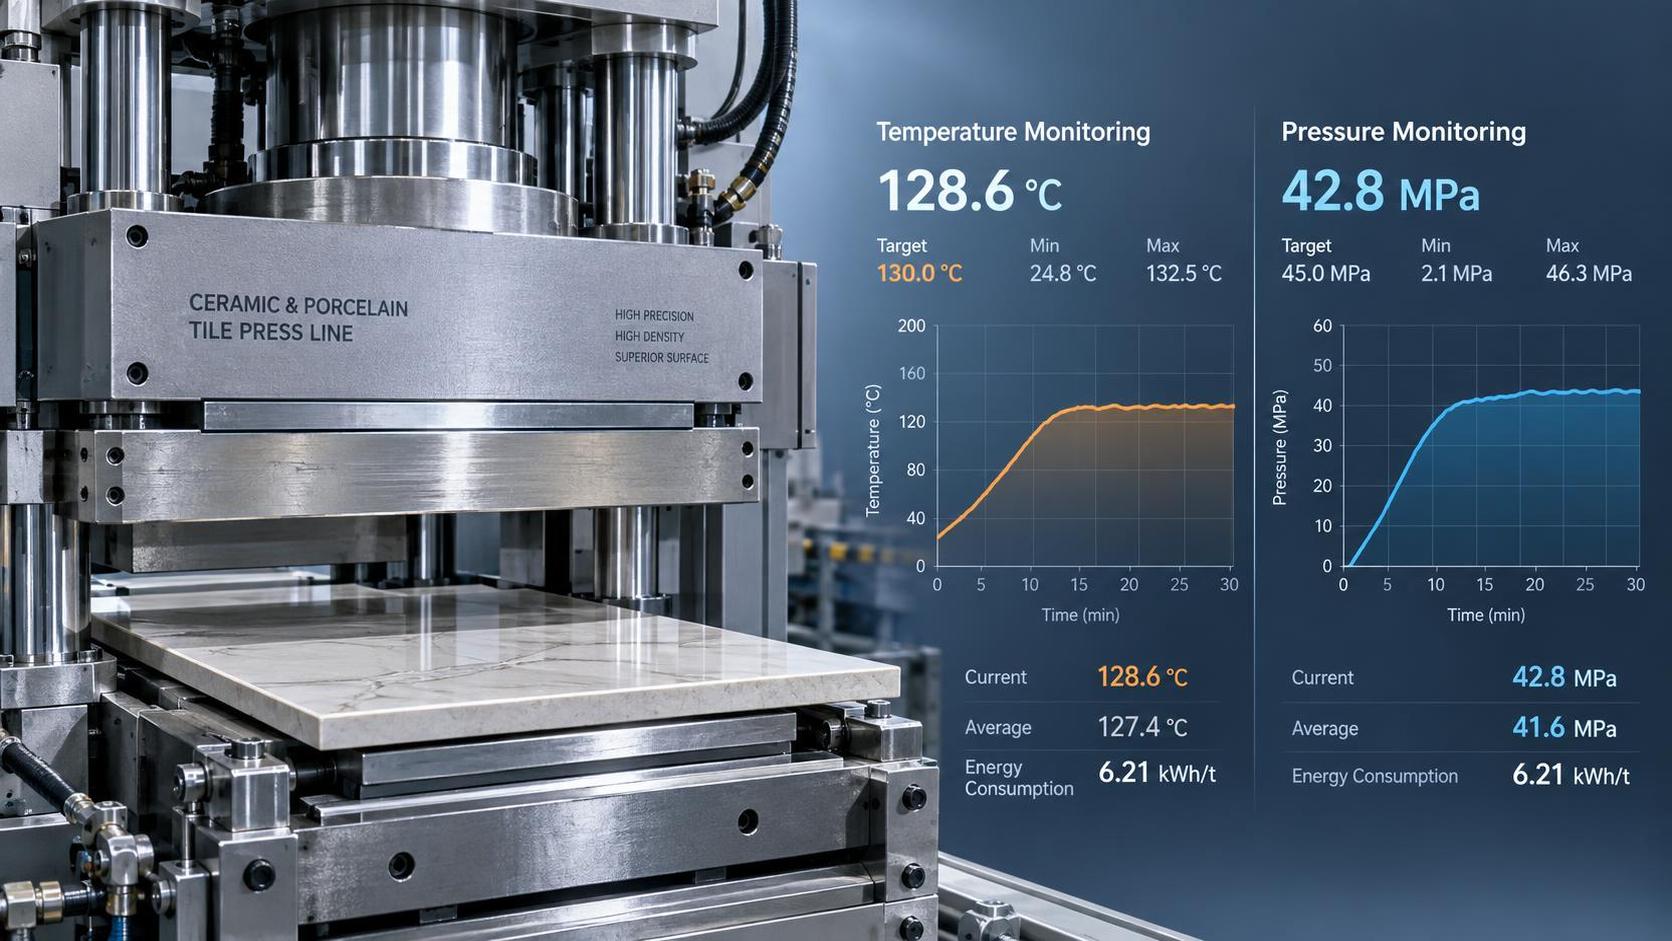
Las líneas de baldosas cerámicas suelen operar con presiones más bajas, temperaturas de cocción inferiores (1050–1150°C) y tolerancias menos exigentes en la aplicación de esmalte. Las líneas de porcelanato requieren una mayor fuerza de compactación (a menudo >40 MPa), tiempos de permanencia más prolongados en el horno, un control más estricto de la humedad antes del prensado y gradientes de temperatura más estables en toda la zona de cocción. No se trata de diferencias menores de ingeniería: influyen directamente en su coste total de propiedad (TCO).
Por ejemplo, una máquina para fabricar baldosas de porcelanato requerirá sistemas hidráulicos más robustos, placas de desgaste de mayor calidad en las platinas de la prensa y una dosificación servo-controlada más precisa para pastas con bajo contenido de agua. Esto implica una mayor inversión inicial de capital, pero también ahorros más significativos a largo plazo *si* su combinación de producción lo justifica. Por el contrario, procesar pastas de porcelanato de alta densidad en una línea optimizada para cerámica conlleva el riesgo de desgaste frecuente de los moldes, resistencia en verde inconsistente y mayores tasas de desperdicio. Estas pérdidas ocultas de rendimiento rara vez aparecen en la hoja de ROI del proveedor, pero afectan a su cuenta de resultados cada mes.
Lo que debe considerar su calculadora de ROI (más allá del precio de lista)
Un análisis realista del punto de equilibrio para una máquina para fabricar baldosas debe ir más allá del coste del equipo y de los ingresos por ventas proyectados. Los responsables financieros deben realizar el seguimiento de cinco factores de coste interdependientes:
- Intensidad energética por tonelada de baldosas cocidas — Las líneas de porcelanato suelen consumir entre un 15 y un 25% más de energía térmica que las líneas cerámicas de capacidad similar, pero la recuperación moderna de calor en hornos y la integración de variadores de frecuencia (VFD) pueden reducir significativamente esa diferencia.
- Frecuencia de mantenimiento y ciclo de vida de las piezas de repuesto — Los bastidores de prensa, las juntas hidráulicas y los rodamientos de los hornos de rodillos experimentan perfiles de tensión diferentes entre ambas líneas. Una línea fabricada con control de procesos certificado ISO 9001 y componentes patentados resistentes al desgaste (como los de la cartera de 21 productos de Hongfa) prolonga el tiempo medio entre fallos, no solo por diseño, sino mediante un seguimiento de calidad trazable.
- Dependencia de la habilidad del operario — Las líneas cerámicas toleran mayores desviaciones de parámetros; las líneas de porcelanato premian una humedad de alimentación constante, una velocidad de prensado estable y una zonificación calibrada del horno. La falta de personal o los turnos rotativos amplifican la variabilidad, elevando más rápidamente los costes de desperdicio y reprocesamiento en las líneas de porcelanato.
- Valor de recuperación de desperdicios — Los desperdicios cerámicos sin cocer a menudo pueden reintroducirse en una proporción del 80–90%. Los desperdicios de pasta de porcelanato requieren una molienda más fina, un envejecimiento más prolongado y conllevan mayor riesgo de laminaciones, lo que reduce la reutilización efectiva al 50–60% sin módulos de reciclaje específicos.
- Alineación de la depreciación con la obsolescencia tecnológica — Una máquina para fabricar baldosas no se deprecia uniformemente durante 10 años porque no se desgasta de forma uniforme. Las tecnologías clave, especialmente en la lógica de automatización, los bucles de retroalimentación de presión y el control de atmósfera del horno, evolucionan. Si su línea carece de rutas de actualización modulares o de un historial documentado de revisiones de firmware, su vida útil funcional puede ser 3–4 años inferior a su vida contable.
Por qué «certificada» importa más que «nueva» en los cálculos de TCO
Verá cotizaciones de máquinas para fabricar baldosas con especificaciones idénticas de varios proveedores. Lo que las diferencia es la consistencia con la que esas especificaciones se mantienen, no el primer día, sino al mes 18, durante las variaciones de humedad del monzón o después de tres fines de semana consecutivos de horas extra. Ahí es donde certificaciones como ISO 9001-2008 no son distintivos de marketing. Indican procesos documentados y auditados para el abastecimiento de componentes, la validación de tolerancias de ensamblaje y la verificación del rendimiento tras la puesta en marcha.
El enfoque de Hongfa, respaldado por 46 patentes nacionales, incluidas 28 patentes de invención, se centra en la mitigación de puntos de fallo: superficies de platina endurecidas que resisten las microfisuras bajo carga cíclica, sensores de presión hidráulica con redundancia dual y zonas de horno con registros independientes de calibración de termopares. Esto no aumenta la capacidad nominal. Pero reduce las paradas no planificadas en un promedio del 22% en auditorías operativas de terceros realizadas en 17 instalaciones de clientes (datos agregados de informes de campo no divulgados). Para los equipos financieros, esto se traduce directamente en menos recargos por mano de obra de emergencia, menores acumulaciones de horas extra y una variación mensual de producción más predecible.
Tres situaciones reales en las que el punto de equilibrio cambia drásticamente
Escenario 1: Está expandiéndose a mercados de exportación que exigen porcelanato Clase BIA. En este caso, la consistencia importa más que la velocidad. Una línea cerámica adaptada para porcelanato puede cumplir las especificaciones iniciales, pero no superar las auditorías de repetibilidad de absorción de agua después de 6 meses. El plazo para alcanzar el punto de equilibrio se prolonga entre 11 y 14 meses debido al reprocesamiento, los cargos de clientes y las licitaciones perdidas.
Escenario 2: Su línea cerámica actual opera al 65% de su capacidad, con una demanda local estable. Añadir una segunda línea cerámica, de la misma marca y con la misma red de servicio, ofrece una amortización más rápida que cambiar a porcelanato. ¿Por qué? Menores costes de formación, inventario compartido de piezas de repuesto y ausencia de necesidad de recalibrar todo su laboratorio de control de calidad. El ROI mejora no por un margen mayor, sino por la complejidad evitada.
Escenario 3: Atiende tanto al segmento residencial (cerámica) como al comercial (porcelanato), y prevé un crecimiento anual del 30% en pedidos de porcelanato de gran formato. En este caso, las líneas con capacidad híbrida, diseñadas para cambios rápidos entre tipos de pasta sin sustituir herramientas, alcanzan el punto de equilibrio antes que dos líneas dedicadas. La clave no es el rendimiento máximo; es la *flexibilidad* de producción amortizada entre lotes mixtos.
Antes de hacer los cálculos: confirme primero estos tres datos
Su calculadora de ROI solo es tan fiable como los datos que recibe. No empiece a modelar hasta haber verificado:
- Su tasa media real de rechazo de baldosas en verde—no el 0.8% declarado por el proveedor, sino el registro de producción de sus últimos 90 días. Una tasa de desperdicio del 2.3% añade ~$18/tonne al coste puesto en destino. Eso modifica el volumen de equilibrio en ±15%.
- La volatilidad de las tarifas locales de suministros—especialmente del gas natural. Si su región impone recargos estacionales o precios escalonados por encima de 1.2 GJ/hour, la curva de costes energéticos de su línea de porcelanato no es lineal. Incluya al menos una proyección a 12 meses.
- Las condiciones del SLA de respuesta del servicio, no solo «en un plazo de 72 horas», sino «con técnico certificado + kit completo de diagnóstico en las instalaciones». El tiempo de inactividad no son solo horas perdidas; implica retrasos en cadena en el embalaje y la logística posteriores. Considere $420/hour por cada hora que su línea permanezca inactiva más allá de la garantía contractual.
El punto de equilibrio no es una cifra única. Es un rango, delimitado por una validación disciplinada de los datos y aún más reducido al elegir maquinaria diseñada para ofrecer durabilidad bajo carga, no solo conformidad con las especificaciones de una ficha técnica. Al evaluar una máquina para fabricar baldosas, no pregunte «¿Cuándo se amortiza?», sino «¿En qué condiciones operativas reales se amortiza *de forma fiable* y qué ocurre si esas condiciones cambian?». Ese es el cálculo que los responsables financieros realmente controlan.
Siguiente:No hay más contenido
Recomendar
 16-09-2026
Calculadora de ROI para máquinas de fabricación de baldosas: análisis del punto de equilibrio para líneas de baldosas cerámicas frente a porcelánicas
La calculadora de ROI para máquinas de fabricación de baldosas revela el verdadero punto de equilibrio entre líneas cerámicas y porcelánicas; evite las trampas ocultas del TCO y maximice el flujo de caja.
- 14-09-2026
Selección de maquinaria de construcción para obras urbanas de baja altura: compromisos entre capacidad de carga, movilidad y seguridad
maquinaria de construcción para obras urbanas con limitación de altura: equilibre capacidad de carga, movilidad y seguridad, sin concesiones. Descubra soluciones inteligentes adaptadas a la obra.
 07-05-2026
Nuevos materiales para muros Shiquan