Калькулятор ROI для оборудования по производству плитки: анализ точки безубыточности для линий керамической и керамогранитной плитки
Когда оборудование для производства плитки окупается? Не все линии достигают точки безубыточности одинаково
Если вы оцениваете оборудование для производства плитки для своего предприятия, ваш первый вопрос не должен звучать так: «Какая модель выглядит наиболее передовой?» Он должен быть таким:«При каком объёме производства — и при каких эксплуатационных условиях — эта линия перестаёт приносить расходы и начинает генерировать чистый денежный поток?» В этом и заключается суть анализа безубыточности. Именно здесь многие финансовые команды допускают ошибку: они сравнивают линии по производству керамической и керамогранитной плитки так, словно это взаимозаменяемые активы. Это не так. Разница заключается не только в стоимости сырья или цене готовой продукции — она состоит в том, как каждая линия потребляет энергию, справляется с простоями, сохраняет точность с течением времени и реагирует на фактическую дисциплину технического обслуживания.
Керамика и керамогранит: две разные структуры затрат, а не просто два продукта
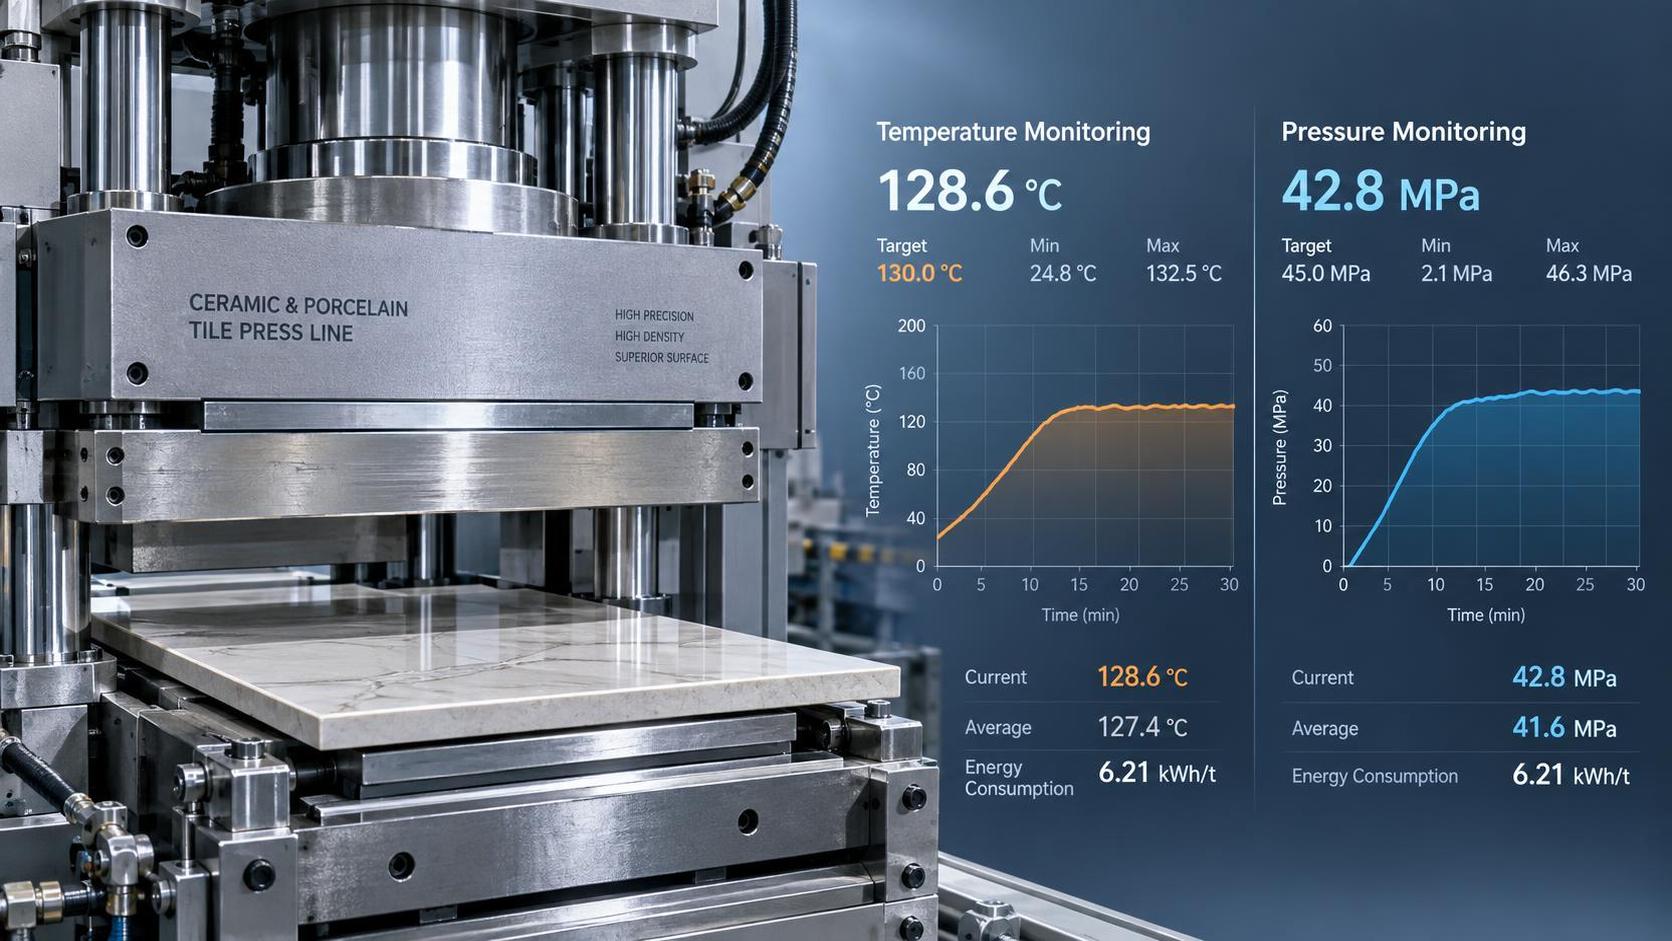
Линии для керамической плитки обычно работают при более низком давлении, более низких температурах обжига (1050–1150°C) и менее строгих допусках при нанесении глазури. Линии для керамогранита требуют более высокого усилия уплотнения (часто >40 MPa), более длительного пребывания в печи, более жёсткого контроля влажности перед прессованием и более стабильных температурных градиентов по всей зоне обжига. Это не незначительные инженерные различия — они напрямую определяют совокупную стоимость владения (TCO).
Например, оборудование для производства керамогранитной плитки потребует более надёжных гидравлических систем, износостойких плит более высокого класса на плитах пресса и более точного дозирования с сервоприводом для масс с низким содержанием воды. Это означает более высокие первоначальные капитальные затраты, но и более значительную долгосрочную экономию, если это оправдано структурой вашего выпуска. И наоборот, производство высокоплотных керамогранитных масс на линии, оптимизированной для керамики, чревато частым износом пресс-форм, нестабильной прочностью сырца и повышенным уровнем брака. Эти скрытые потери выхода продукции редко отражаются в расчёте ROI поставщика, но ежемесячно влияют на ваш P&L.
Что должен учитывать ваш калькулятор ROI (помимо прайс-листовой цены)
Реалистичный анализ безубыточности оборудования для производства плитки должен выходить за рамки стоимости оборудования и прогнозируемой выручки от продаж. Финансовым руководителям необходимо отслеживать пять взаимозависимых факторов затрат:
- Энергоёмкость на тонну обожжённой плитки — линии для керамогранита часто потребляют на 15–25% больше тепловой энергии, чем керамические линии аналогичной производительности, однако современные системы рекуперации тепла печи и интеграция частотно-регулируемого привода (VFD) способны существенно сократить этот разрыв.
- Частота технического обслуживания и жизненный цикл запасных частей — рамы прессов, гидравлические уплотнения и подшипники роликовых печей испытывают различные профили нагрузок на этих двух типах линий. Линия, изготовленная с применением сертифицированного по ISO 9001 контроля процессов и запатентованных износостойких компонентов (таких как в портфеле Hongfa из 21 продукта), увеличивает среднее время между отказами не только благодаря конструкции, но и благодаря отслеживаемому контролю качества.
- Зависимость от квалификации операторов — керамические линии допускают более широкий дрейф параметров; линии для керамогранита требуют стабильной влажности шихты, постоянной скорости прессования и откалиброванного зонирования печи. Недостаток персонала или сменный график усиливают вариативность, быстрее повышая затраты на брак и доработку на линиях для керамогранита.
- Ценность возврата брака — необожжённый керамический брак часто можно возвращать в производство в объёме 80–90%. Брак керамогранитной массы требует более тонкого помола, длительной выдержки и несёт более высокий риск расслоений, что без специализированных модулей переработки снижает эффективное повторное использование до 50–60%.
- Соответствие амортизации технологическому устареванию — оборудование для производства плитки не амортизируется равномерно в течение 10 лет, поскольку оно не изнашивается равномерно. Базовые технологии — особенно в логике автоматизации, контурах обратной связи по давлению и управлении атмосферой печи — развиваются. Если ваша линия не имеет модульных возможностей модернизации или документированной истории версий прошивки, её функциональный срок службы может быть на 3–4 года короче бухгалтерского срока эксплуатации.
Почему «сертифицированное» важнее, чем «новое», в расчётах TCO
Вы увидите предложения на оборудование для производства плитки с идентичными характеристиками от нескольких поставщиков. Их отличает то, насколько стабильно сохраняются эти характеристики — не в первый день, а на 18-й месяц, во время колебаний влажности в сезон муссонов или после трёх последовательных сверхурочных выходных смен. Именно здесь сертификаты, такие как ISO 9001-2008, не являются маркетинговыми знаками. Они свидетельствуют о документированных и проверяемых процессах закупки компонентов, валидации допусков при сборке и верификации производительности после ввода в эксплуатацию.
Подход Hongfa, подкреплённый 46 национальными патентами, включая 28 патентов на изобретения, сосредоточен на снижении рисков в точках отказа: упрочнённые поверхности плит, устойчивые к микротрещинам при циклической нагрузке, дублированные гидравлические датчики давления и зоны печи с независимыми журналами калибровки термопар. Эти решения не повышают заявленную производительность. Однако они сокращают незапланированные остановки в среднем на 22% по данным независимых эксплуатационных аудитов на 17 площадках клиентов (данные агрегированы из нераскрываемых полевых отчётов). Для финансовых команд это напрямую означает меньше расходов на экстренную оплату труда, более низкие начисления за сверхурочную работу и более предсказуемые ежемесячные отклонения объёма выпуска.
Три практических сценария, при которых точка безубыточности существенно меняется
Сценарий 1: Вы расширяете деятельность на экспортные рынки, требующие керамогранит класса BIA. Здесь стабильность важнее скорости. Керамическая линия, модернизированная для производства керамогранита, может соответствовать первоначальным спецификациям, но не пройти аудиторские проверки повторяемости водопоглощения через 6 месяцев. Срок достижения безубыточности увеличивается на 11–14 месяцев из-за доработок, компенсаций клиентам и упущенных тендеров.
Сценарий 2: Ваша текущая керамическая линия работает на 65% мощности при стабильном местном спросе. Добавление второй керамической линии — той же марки и с той же сервисной сетью — обеспечивает более быструю окупаемость, чем переход на керамогранит. Почему? Более низкие затраты на обучение, общий запас запасных частей и отсутствие необходимости перенастраивать всю лабораторию контроля качества. ROI повышается не за счёт более высокой маржи, а за счёт исключённой сложности.
Сценарий 3: Вы обслуживаете как жилой сегмент (керамика), так и коммерческий сегмент (керамогранит) и прогнозируете ежегодный рост заказов на крупноформатный керамогранит на 30%. В этом случае линии с гибридными возможностями, рассчитанные на быструю переналадку между типами масс без замены оснастки, обеспечивают более раннюю безубыточность, чем две специализированные линии. Ключевым фактором является не максимальная производительность, а гибкость производительности, амортизируемая по смешанным партиям.
Прежде чем рассчитывать показатели: сначала подтвердите эти три исходных параметра
Ваш калькулятор ROI настолько надёжен, насколько надёжны его исходные данные. Не начинайте моделирование, пока не проверите:
- Ваш фактический средний уровень отбраковки плитки-сырца — не заявленные поставщиком 0.8%, а данные вашего собственного производственного журнала за последние 90 дней. Уровень брака 2.3% добавляет ~$18/тонну к полной стоимости поставки. Это изменяет объём безубыточности на ±15%.
- Волатильность местных тарифов на коммунальные услуги — особенно на природный газ. Если в вашем регионе применяются сезонные надбавки или ступенчатые тарифы при потреблении свыше 1.2 GJ/час, кривая затрат на энергию для вашей линии по производству керамогранита не является линейной. Включите как минимум один прогноз на 12 месяцев вперёд.
- Условия SLA по времени реакции сервисной службы — не просто «в течение 72 часов», а «сертифицированный технический специалист + полный набор диагностического оборудования на объекте». Простой — это не только потерянные часы; это каскадные задержки в последующей упаковке и логистике. Учитывайте $420/час за каждый час простоя вашей линии сверх договорной гарантии.
Безубыточность — это не одно число. Это диапазон, который сужается благодаря дисциплинированной проверке исходных данных и ещё больше — благодаря выбору оборудования, спроектированного для долговечности под нагрузкой, а не только для соответствия спецификации. Оценивая оборудование для производства плитки, спрашивайте не «Как скоро оно окупится?», а «При каких реальных условиях эксплуатации оно надёжно окупается — и что произойдёт, если эти условия изменятся?» Именно этим расчётом действительно управляют финансовые руководители.
Следующая:Больше нет контента
Рекомендуем
 Sep 16, 2026
Калькулятор ROI для оборудования по производству плитки: анализ точки безубыточности для линий керамической и керамогранитной плитки
Калькулятор ROI для оборудования по производству плитки показывает фактическую точку безубыточности для линий керамической и керамогранитной плитки — избегайте скрытых рисков TCO и максимизируйте денежный поток.
- Sep 14, 2026
Выбор строительной техники для городских площадок с ограниченной высотой: компромиссы между грузоподъёмностью, мобильностью и безопасностью
Строительная техника для городских площадок с ограниченной высотой: баланс грузоподъёмности, мобильности и безопасности — без компромиссов. Откройте для себя интеллектуальные решения, адаптированные к условиям площадки.
 May 07, 2026
Shiquan Новые стеновые материалы